Un devis travaux en ligne peut accélérer votre prêt, à condition d’être complet
Publié par : Apolline Duvivier-Rochefort — Rédactrice spécialisée en finance
Pour financer une rénovation, un devis travaux en ligne pour banque peut accélérer la préparation du dossier, à condition de ne pas confondre estimation rapide et document professionnel. La banque veut comprendre ce que vous financez, pour quel montant et avec quel prestataire. Un chiffrage détaillé, nominatif et récent limite les demandes de compléments et vous aide à emprunter au plus près de votre besoin réel.
Ce que la banque attend réellement d’un devis travaux
Dans le cadre d’un prêt immobilier avec travaux ou d’un crédit rénovation, le devis sert à justifier le budget demandé. Le conseiller vérifie la cohérence entre le montant du financement, la nature du chantier et les prestations prévues. Il peut aussi s’appuyer sur ce document pour organiser le déblocage des fonds, parfois en plusieurs appels de fonds selon les conditions du prêt.
Un devis travaux en ligne est utile dès la phase de simulation. Son acceptation dépend toutefois de l’établissement, du type de crédit et de l’avancement du projet. Une estimation issue d’un questionnaire ou d’un panier de matériaux fournit une base budgétaire. Elle n’a pas toujours la même valeur qu’un devis établi par une entreprise après une étude ou une visite technique.
Estimation, devis professionnel et facture pro forma : ne pas les mélanger
L’estimation en ligne est indicative. Elle permet de chiffrer des lots comme l’électricité, la plomberie, l’isolation, les sols ou la peinture avant de solliciter la banque. Le devis professionnel précise les prestations et les prix proposés par l’entreprise. Il devient engageant lorsqu’il est accepté, selon ses conditions. La facture pro forma ressemble à une facture, sans attester qu’une vente a été réalisée. Certaines banques peuvent la demander dans un cas précis, mais elle ne remplace pas automatiquement un devis d’artisan.
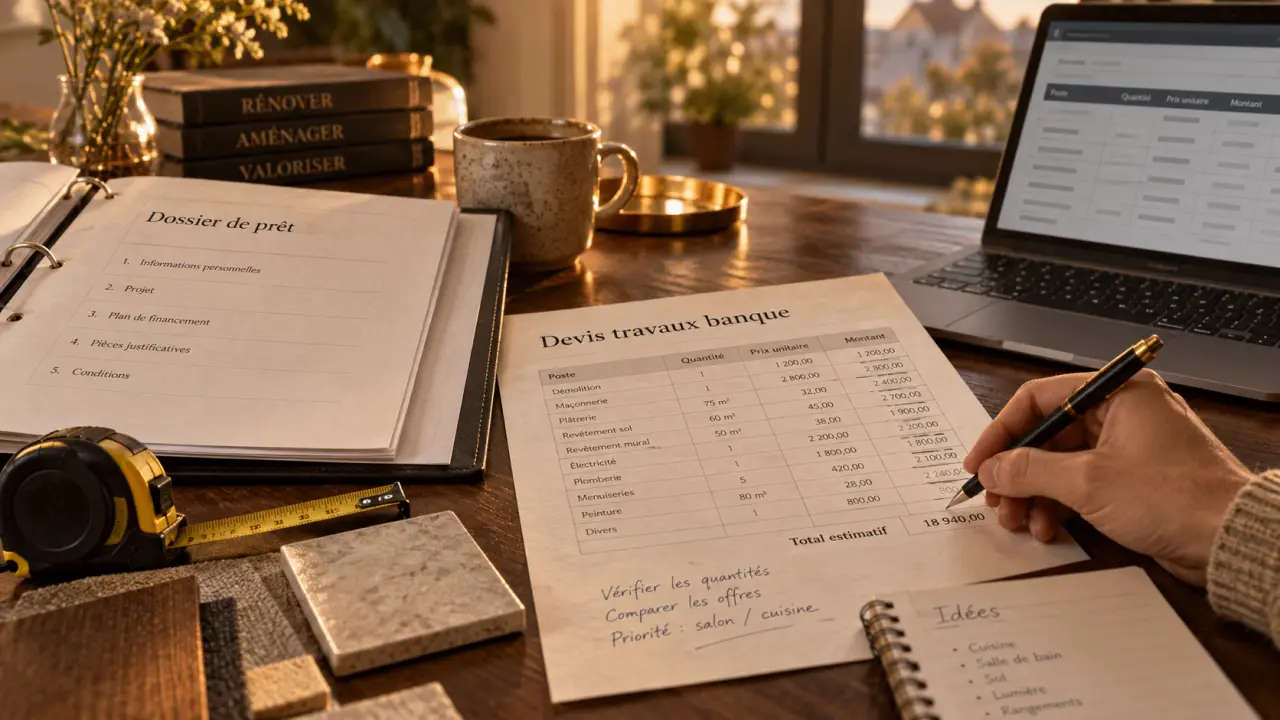
Considérez le devis comme une clé de lecture du chantier. Un montant global de 25 000 € renseigne peu, tandis qu’une ventilation entre dépose, fournitures, pose, évacuation des gravats et finitions permet d’identifier ce qui est financé. Ce niveau de détail facilite aussi les ajustements : remplacer un revêtement, reporter un poste décoratif ou conserver une réserve pour les imprévus devient plus simple à discuter avec la banque et l’entreprise.
Les mentions qui rendent un devis exploitable dans un dossier bancaire
Avant de télécharger, d’imprimer ou d’envoyer le document par e-mail, relisez les éléments qui identifient l’entreprise, le chantier et le coût exact des travaux. Un devis vague, non daté ou établi au nom d’une autre personne peut retarder l’instruction du dossier.
- Les coordonnées complètes de l’entreprise, son numéro SIRET et, lorsque cela s’applique, ses références d’assurance ;
- Vos nom et adresse, idéalement identiques à ceux indiqués dans la demande de prêt et pour le logement concerné ;
- La date d’émission, la durée de validité et la date prévisionnelle de début ou la durée des travaux ;
- Le détail poste par poste : désignation, quantité, unité, prix unitaire, fournitures et main-d’œuvre ;
- Les montants hors taxes, le taux de TVA, le montant TTC et les éventuels frais annexes ;
- Les conditions de règlement, d’acompte et les limites de la prestation.
La TVA mérite une attention particulière. Le taux de 10 % est cité pour la rénovation d’un logement de plus de deux ans, 20 % dans les autres cas mentionnés et 5,5 % pour certains travaux d’amélioration de la performance énergétique. L’entreprise doit appliquer le taux adapté à votre situation. Ne le modifiez jamais pour rendre le budget plus attractif.
Assurance décennale et qualification RGE : quand les joindre
Une attestation d’assurance décennale peut être demandée, notamment pour les travaux qui relèvent de la responsabilité de l’entreprise. Vérifiez qu’elle correspond bien à l’activité exercée et qu’elle est en cours de validité. Pour une rénovation énergétique, la qualification RGE peut être nécessaire pour certains dispositifs tels que l’éco-PTZ ou MaPrimeRénov’. Elle ne remplace pas un devis complet. Elle apporte un justificatif supplémentaire sur la qualification requise pour les travaux concernés.
Obtenir rapidement un chiffrage fiable sans brûler les étapes
Le parcours numérique est utile lorsque vous devez estimer un budget avant un rendez-vous bancaire. Commencez par décrire le logement, les surfaces, l’état existant et les travaux souhaités. Un simulateur ou un questionnaire peut fournir une première fourchette, souvent gratuitement et sans engagement. Selon l’outil utilisé, l’estimation peut être reçue par e-mail, téléchargée ou conservée dans un espace client. Gardez le document dans un dossier dédié avec les plans, les photos et les échanges.
- Découpez le projet par lots : électricité, plomberie, isolation, fenêtres, VMC, cloisons, peinture ou sols.
- Demandez le même périmètre à 2 ou 3 professionnels pour comparer des offres réellement comparables.
- Échangez avec les entreprises sur les matériaux, les contraintes d’accès et les prestations incluses.
- Prévoyez une visite technique avant de présenter un devis comme définitif à la banque.
La visite est décisive lorsque le chantier comporte des inconnues : état du réseau électrique, murs porteurs, humidité, évacuations ou accessibilité. Un devis peut être revu après ce diagnostic. Si votre document expire ou si le projet évolue, demandez une version actualisée avant le dépôt final du dossier. Une ancienne proposition ne reflète plus forcément les prix, les quantités ou la disponibilité des produits.
Comparer les offres sans choisir uniquement le total TTC
Deux devis affichant un total proche peuvent couvrir des réalités différentes. L’un inclut la dépose, la protection des pièces et l’évacuation des déchets, tandis que l’autre facture ces éléments en supplément. Pour la banque comme pour vous, la lisibilité du budget compte davantage qu’un total séduisant mais imprécis.
| Point à comparer | Ce qu’il faut vérifier |
|---|---|
| Périmètre | Mêmes surfaces, mêmes quantités et mêmes prestations de finition. |
| Fournitures | Marque, gamme, références ou niveau de qualité prévu. |
| Main-d’œuvre | Pose, dépose, raccordements, protection et nettoyage inclus ou non. |
| Calendrier | Durée annoncée, disponibilité de l’entreprise et ordre des interventions. |
| Garanties | Assurance décennale lorsque nécessaire et qualification RGE pour les travaux concernés. |
Un devis provenant d’une enseigne de bricolage peut documenter l’achat de matériaux, surtout s’il est téléchargeable et détaillé depuis un panier. Il ne couvre toutefois pas automatiquement la pose ni les garanties liées à l’intervention d’un artisan. Si vous réalisez vous-même une partie des travaux, indiquez-le clairement à la banque. Les modalités de financement des matériaux et de la main-d’œuvre ne sont pas toujours identiques.
Les erreurs qui fragilisent une demande de financement
La première erreur consiste à transmettre une simple capture d’écran ou un total sans coordonnées professionnelles. La deuxième consiste à signer ou à commander trop tôt, alors que le financement n’est pas finalisé. Lisez les conditions du devis et les délais de rétractation éventuels avant tout engagement. Enfin, un devis falsifié ou artificiellement gonflé expose à un contrôle, à un refus et à des conséquences plus graves qu’un simple retard de dossier.
Avant l’envoi, vérifiez que chaque devis est récent, nominatif et lisible, avec un budget cohérent avec votre demande de prêt. Contrôlez les montants HT et TTC, la TVA, les dates, le détail des prestations et l’identité du prestataire. Joignez les attestations demandées, conservez les versions originales et demandez à votre conseiller si un devis définitif est nécessaire à ce stade. Vous gagnerez du temps avec un dossier transparent, comparable et assez détaillé pour expliquer chaque euro emprunté.