Propriétaire de la maison sans posséder le terrain : ce que le bail autorise et limite
Publié par : Apolline Duvivier-Rochefort — Rédactrice spécialisée en immobilier
Être propriétaire de la maison sans posséder le terrain est possible lorsque la séparation entre le bâti et le foncier repose sur un dispositif juridique précis. L’acquéreur n’achète pas le sol, mais devient propriétaire du logement et bénéficie d’un droit réel pour l’occuper. Cette formule, notamment utilisée avec le bail réel solidaire, peut réduire le prix d’achat lorsque le terrain représente une part importante du budget immobilier.
Maison, terrain, murs : ce que vous possédez réellement
En pleine propriété, une même personne possède le terrain et la construction édifiée dessus. C’est la situation la plus courante. Le Code civil repose en principe sur la règle de l’accession : le propriétaire du sol est aussi propriétaire de ce qui y est construit. Cette règle connaît toutefois des exceptions lorsque les droits sur le terrain et sur le bâti sont organisés par un acte juridique.
Simuler le coût d’une acquisition avec ou sans terrain
Comparez une acquisition classique avec une acquisition dissociant le bâti et le terrain. Le calcul suppose que le prix indiqué est intégralement emprunté et ne tient pas compte d’un apport.
Résultats de la simulation
Acquisition classique
- Mensualité du crédit
- —
- Total des mensualités sur la durée du crédit
- —
- Mensualités versées pendant la détention
- —
- Total des redevances sur la détention
- —
- Frais additionnels
- —
Acquisition dissociée
- Mensualité du crédit
- —
- Total des mensualités sur la durée du crédit
- —
- Mensualités versées pendant la détention
- —
- Total des redevances sur la détention
- —
- Frais additionnels
- —
Formule utilisée : M = P × i / (1 − (1 + i)−n), avec P comme capital emprunté, i comme taux mensuel et n comme nombre total de mensualités. Le coût cumulé inclut les mensualités versées pendant la durée de détention, les redevances sur cette période et les frais additionnels.
Avertissement : il s’agit d’une simulation indicative. Les conditions du BRS dépendent du contrat et du programme. Les assurances, frais variables, évolutions de redevance, fiscalité, apport et éventuelle valeur de revente ne sont pas intégrés, sauf dans les frais additionnels saisis.
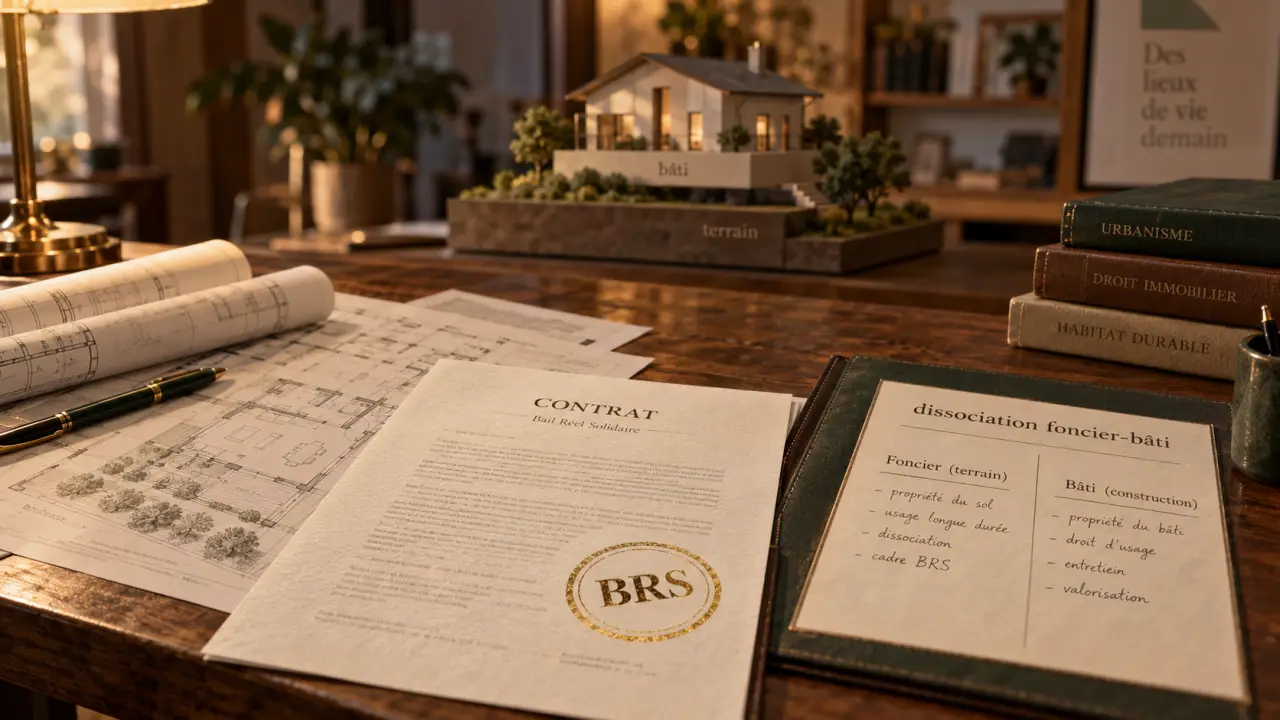
Dans une dissociation foncier-bâti, le terrain peut appartenir à une collectivité, à un organisme foncier ou à un autre propriétaire. L’acquéreur achète les murs, autrement dit le logement, et reçoit un droit réel immobilier sur la parcelle pour une durée définie. Il ne s’agit donc pas d’une location classique. Le droit d’occupation est attaché au logement et peut, selon les conditions prévues, être revendu ou transmis.
| Montage | Propriétaire du terrain | Propriétaire du logement | Coût lié au sol |
|---|---|---|---|
| Pleine propriété | L’acquéreur | L’acquéreur | Prix du terrain intégré à l’achat |
| Dissociation foncier-bâti | Un organisme, une collectivité ou un tiers | L’acquéreur du bâti | Redevance ou loyer prévu au contrat |
| Bail réel solidaire | Un organisme de foncier solidaire | Le titulaire du BRS | Redevance foncière périodique |
Le BRS : un droit durable sur le terrain, pas une dépossession
Le bail réel solidaire, ou BRS, est issu de la loi Alur du 24 mars 2014. Il permet à un organisme de foncier solidaire, appelé OFS, de conserver durablement le terrain tandis qu’un ménage achète le logement. L’objectif est de faciliter l’accession à la propriété, notamment dans les zones où le prix du foncier rend l’achat difficile.
Le rôle de l’OFS et de la redevance
L’OFS conserve le foncier sur le long terme. En contrepartie de l’occupation, le titulaire du BRS verse une redevance distincte des mensualités de son crédit immobilier. Cette somme rémunère le droit d’usage du terrain et participe au maintien du dispositif. Certains contenus évoquent une redevance de 1 ou 2 euros par mètre carré, mais le montant réel dépend du programme, de la localisation et du bail signé.
La durée annoncée pour un BRS peut aller de 18 à 99 ans. Il faut donc vérifier la durée restante au moment de l’achat, les conditions de renouvellement et les effets d’une revente. Le notaire doit préciser le droit acquis, la répartition des charges et les conséquences d’un éventuel manquement aux obligations prévues. Selon le dispositif, l’accès peut aussi dépendre de plafonds de ressources et de l’usage du logement comme résidence principale.
Le joint entre la maison et le terrain mérite autant d’attention que les murs
Dans une maison traditionnelle, on pense spontanément aux fondations qui relient la construction au sol. Dans un achat dissocié, ce rôle est joué par le bail : il relie juridiquement le logement à la parcelle. Avant de signer, examinez ce lien contractuel avec soin : emplacement exact du jardin, stationnement, accès, servitudes, droit de clôturer, plantations, extension ou installation d’un abri.
Une surface extérieure peut sembler incluse dans l’usage quotidien tout en restant soumise à des autorisations spécifiques. Le droit d’aménager ou de modifier la parcelle dépend du contrat et du droit réel accordé. C’est souvent dans ces détails que se joue la liberté d’habiter une maison au quotidien. Une clôture, une terrasse ou une extension ne se traitent donc pas comme de simples travaux intérieurs.
Proposition Lagleize, OFL et BRS : ne pas confondre les dispositifs
La proposition portée par Jean-Luc Lagleize répondait à une préoccupation similaire : réduire le coût du foncier pour faciliter l’accession à la propriété. Le prix du foncier a progressé de 71 % entre 2009 et 2019, contre 24 % pour le coût de construction sur la même période. Dans les zones les plus recherchées, le terrain peut représenter environ 50 % du budget d’une maison.
Le rapport Lagleize, remis au Gouvernement le 6 novembre 2019, comportait 50 propositions. La proposition de loi a été adoptée en première lecture à l’Assemblée nationale le 28 novembre 2019. Elle ne doit toutefois pas être présentée comme une loi générale ayant instauré pour tous un nouveau droit de propriété applicable. Les travaux engagés au Sénat en 2020 ont été interrompus. La pleine propriété demeure donc la règle pour une acquisition immobilière classique.
L’idée d’un organisme de foncier libre, ou OFL, visait à élargir la dissociation au-delà de l’accession sociale, sans la confondre avec le BRS. Le BRS est un mécanisme existant, conçu pour la résidence principale et généralement soumis à des plafonds de ressources ainsi qu’à des règles de revente. Un investisseur locatif ne doit donc pas supposer qu’il peut acheter un bien en BRS pour le louer librement.
Prix d’achat réduit : les coûts à intégrer avant de financer
Ne pas acheter le terrain peut faire baisser fortement le prix affiché du logement. Selon les montages évoqués, les réductions annoncées vont de 20 à 40 %, de 30 à 50 %, voire de 30 à 60 %. Ces fourchettes ne constituent pas une garantie. Elles dépendent surtout de la valeur locale du terrain. Plus le foncier pèse dans le prix d’un secteur, plus l’intérêt potentiel de la dissociation est élevé.
Il faut comparer le coût global, et pas seulement le prix de vente. L’acquéreur doit intégrer la redevance, les intérêts du prêt, l’assurance emprunteur, les frais de notaire, les frais de dossier, les charges, l’entretien de la maison et la taxe foncière lorsqu’elle est due. Dans le neuf, une TVA réduite à 5,5 % est parfois mentionnée, mais elle dépend des conditions de l’opération et ne doit pas être considérée comme automatique.
La redevance doit aussi être intégrée au plan de financement sur la durée d’occupation envisagée. Elle s’ajoute aux mensualités du crédit et peut évoluer selon les stipulations du bail. Avant de s’engager, l’acquéreur a intérêt à présenter le contrat à sa banque et à demander une estimation complète des dépenses liées au logement.
- Demandez le prix du bâti et la valeur du terrain séparément lorsque cette information est disponible.
- Calculez la redevance sur la durée de détention envisagée, en vérifiant son évolution éventuelle.
- Présentez le bail à votre banque avant de sécuriser votre plan de financement.
- Contrôlez les aides mobilisables selon votre situation, le logement et la commune.
Revente, succession et travaux : les clauses qui déterminent votre liberté
Un logement détenu via un BRS peut être revendu et transmis, mais la revente est encadrée pour préserver le caractère abordable du bien. Le prix de cession, le profil du nouvel acquéreur et les délais de validation peuvent être prévus dans le contrat. Cette limitation de la plus-value est la contrepartie d’un achat initial moins élevé. Le montage convient donc davantage à un projet de résidence principale qu’à une stratégie patrimoniale fondée sur une revente entièrement libre.
En cas de décès, de séparation ou de divorce, le droit sur le logement entre dans les opérations de succession ou de partage. Les héritiers ou le repreneur doivent toutefois respecter les conditions du dispositif. Il est prudent d’anticiper ces situations avec le notaire, en particulier lorsque le bien représente l’essentiel du patrimoine familial. Le bail peut préciser les conditions à remplir pour conserver ou transmettre le logement.
Pour les travaux, distinguez l’intérieur de la maison des interventions affectant la parcelle. Rénover une cuisine ne soulève pas les mêmes questions qu’une extension, une terrasse, une clôture ou une modification des accès. Le droit à construire, les autorisations d’urbanisme et les stipulations du bail peuvent se cumuler. Avant tout projet, relisez l’acte, consultez le propriétaire du foncier si nécessaire et obtenez les autorisations requises.
Cette formule peut sécuriser l’accès à une maison pour un ménage qui souhaite y habiter durablement à un prix plus accessible. Elle exige toutefois une lecture attentive du bail. La durée, la redevance, l’usage de la parcelle, la revente, la transmission et les travaux déterminent les droits réellement acquis. Le fait de posséder les murs sans posséder le terrain n’est donc ni une pleine propriété classique ni une simple location : c’est un montage dont les effets dépendent du contrat et du dispositif applicable.