Achat d’une maison : 5 étapes pour sécuriser votre budget, votre offre et vos clés
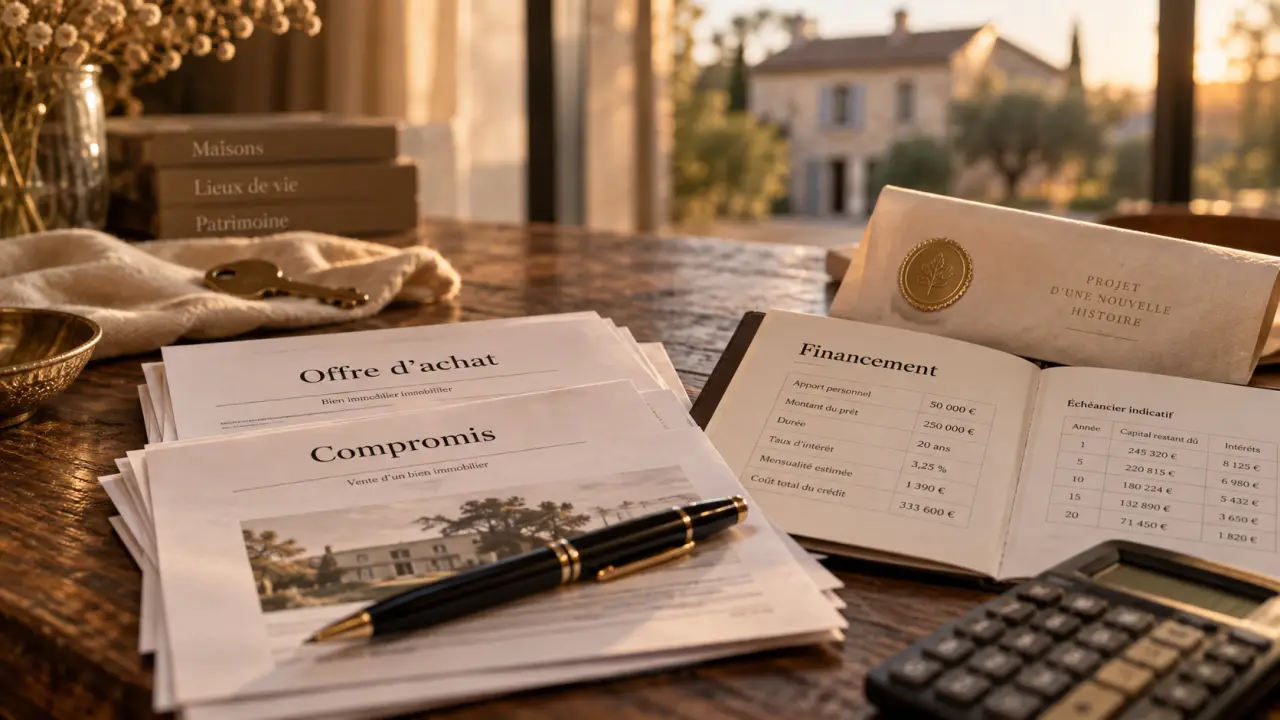
Un achat de maison se prépare bien avant la première visite et ne s’arrête pas à l’acceptation d’une offre. Budget réel, état du bâti, financement, documents juridiques et signature chez le notaire s’enchaînent dans un ordre précis. Suivre chaque étape de l’achat permet de décider avec méthode, sans laisser un coup de cœur ou l’urgence du marché fragiliser le projet.
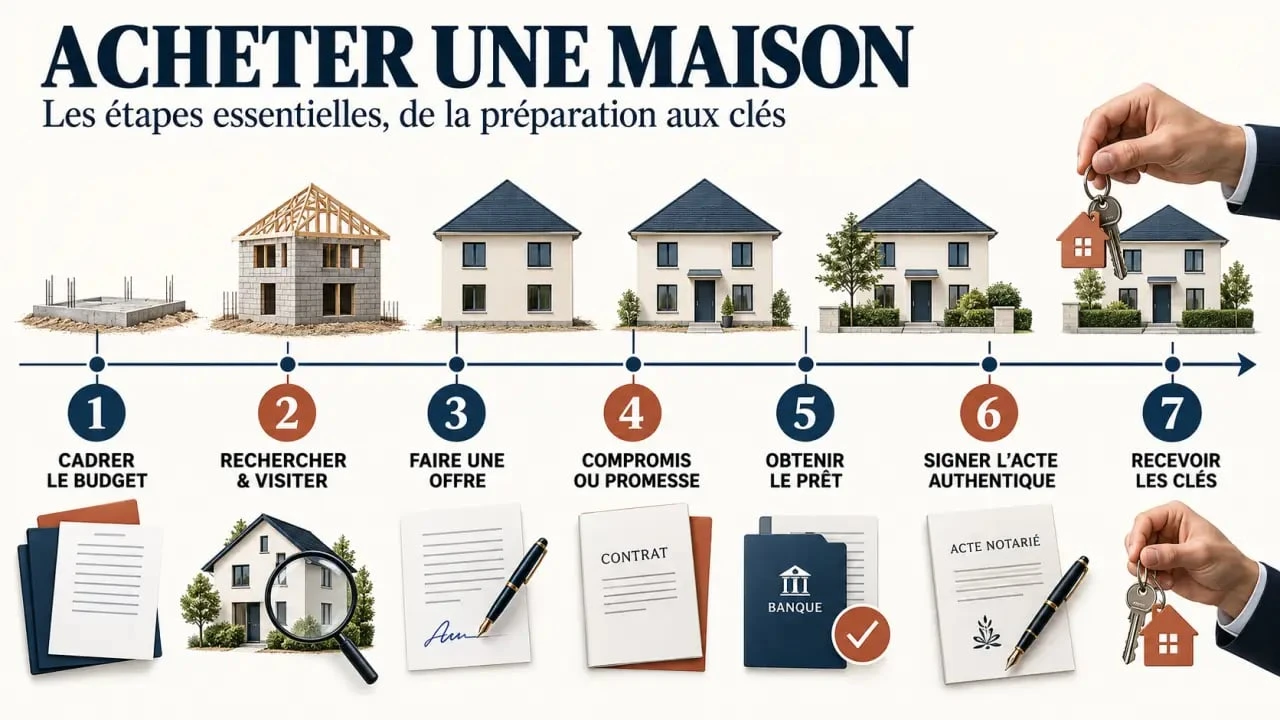
1. Cadrer le projet avec un budget réellement disponible
Commencez par distinguer vos critères indispensables de vos préférences : secteur, temps de trajet, nombre de chambres, jardin, stationnement, luminosité, potentiel d’agrandissement ou proximité des services. Pour une maison, la qualité de la parcelle, le voisinage, l’accès, l’assainissement et l’état de la toiture comptent autant que la surface habitable. Cette hiérarchie évite de multiplier les visites de biens incompatibles avec votre quotidien.
Calculateur de financement immobilier
* Ce résultat est une estimation théorique basée sur les informations saisies. Il ne constitue pas une offre de prêt et ne remplace en aucun cas une étude bancaire personnalisée.
Calculer le coût global, pas seulement le prix affiché
Votre enveloppe doit réunir l’apport personnel, la capacité d’emprunt et les frais à payer en plus du prix de vente. Intégrez les frais d’acquisition, souvent appelés frais de notaire, les frais de garantie et de dossier du crédit, l’assurance emprunteur, les éventuels honoraires de courtage, les travaux, le déménagement et une réserve de trésorerie. Ajoutez les dépenses récurrentes : taxe foncière, énergie, entretien du jardin, chauffage, assurance habitation et charges de copropriété si la maison y est soumise.
La banque examine notamment vos revenus, vos charges, votre situation professionnelle et votre apport. Le taux d’endettement est généralement limité à 33 %, avec un plafond recommandé de 35 %, et la durée de remboursement est généralement fixée au maximum à 25 ans. Une simulation auprès de votre banque ou d’un courtier donne une fourchette cohérente. Elle ne remplace pas l’étude du dossier, mais elle rend votre recherche plus crédible dès le départ.
| À intégrer au budget | À vérifier avant de chercher |
|---|---|
| Prix du bien et apport personnel | Mensualité supportable et capacité d’emprunt |
| Frais d’acquisition et garantie du prêt | Épargne restant disponible après l’achat |
| Travaux, ameublement et déménagement | Taxe foncière, énergie et entretien annuel |
2. Visiter une maison comme un futur propriétaire
La recherche peut combiner alertes d’annonces, agences, réseau personnel et bouche-à-oreille. Lorsqu’un bien retient votre attention, comparez son prix au mètre carré avec les ventes observées dans le secteur, notamment via le service Demande de valeurs foncières. Une comparaison utile tient compte de l’état réel, du terrain, des dépendances, de l’exposition et des travaux à engager. Deux maisons de même surface ne se valent pas nécessairement.
Examiner le bâti, l’environnement et les possibilités d’évolution
Lors de la visite, regardez au-delà de la décoration : humidité, fissures, couverture, charpente, isolation, menuiseries, installation électrique, chauffage, ventilation et évacuations des eaux. Demandez le dossier de diagnostics techniques, dont le diagnostic de performance énergétique (DPE). Si la maison dispose d’un assainissement individuel, renseignez-vous sur son contrôle et sur les travaux éventuellement requis.
Consultez aussi le plan local d’urbanisme auprès du service d’urbanisme. Il peut limiter une extension, une surélévation, la construction d’un garage ou la pose de certains équipements. Vérifiez les servitudes, les limites du terrain et, en cas de doute, la question du bornage. Les nuisances sonores, les projets voisins, le stationnement et l’écoulement de l’eau après de fortes pluies méritent une seconde visite, idéalement à un autre moment de la journée.
Revenir le matin, en fin de journée et si possible par temps de pluie permet d’observer des éléments difficiles à évaluer lors d’une seule visite : la lumière, les bruits, les odeurs, le ruissellement et la température des pièces. Cette vérification à différents moments aide à distinguer une bonne impression de visite d’une décision fondée sur les conditions réelles du logement.
3. Formaliser une offre d’achat sans se précipiter
Une fois le prix et les conditions négociés, l’offre d’achat doit être écrite. Elle indique l’identité de l’acquéreur, la désignation du bien, le prix proposé, les modalités de financement et une durée de validité. Cette durée est souvent d’une à deux semaines, mais elle peut être plus courte sur un marché tendu. Conservez une copie datée et adressez-la par un moyen permettant d’en prouver la réception.
Le vendeur peut accepter, refuser ou adresser une contre-proposition. Une offre acceptée ouvre la voie à la rédaction de l’avant-contrat, mais ce document doit encore préciser l’ensemble des éléments juridiques et financiers de la vente. Avant de vous engager, assurez-vous que le prix proposé laisse une marge suffisante pour les travaux identifiés et les imprévus. Une offre très rapide ne doit pas remplacer l’analyse des diagnostics, de la taxe foncière ou des règles d’urbanisme.
4. Sécuriser l’avant-contrat et obtenir le prêt
Le compromis de vente et la promesse unilatérale de vente sont les deux avant-contrats les plus fréquents. Dans le compromis, vendeur et acheteur s’engagent réciproquement à conclure la vente sous réserve des conditions prévues. Dans la promesse unilatérale, le vendeur réserve le bien à l’acheteur, qui dispose d’une option pendant une période donnée, souvent de deux à trois mois. Le notaire peut rédiger l’un ou l’autre et vérifier les pièces nécessaires.
| Compromis de vente | Promesse unilatérale de vente |
|---|---|
| Engagement réciproque du vendeur et de l’acheteur | Le vendeur s’engage ; l’acheteur conserve une option |
| Versement possible d’un acompte, souvent entre 5 % et 10 % | Indemnité d’immobilisation possible, jusqu’à 10 % du prix |
| Conditions de vente détaillées avant l’acte définitif | Délai d’option fixé dans la promesse |
Protéger l’achat grâce aux clauses suspensives
L’avant-contrat doit faire figurer des clauses suspensives adaptées, notamment l’obtention du prêt immobilier. Si le financement est refusé dans les conditions prévues au contrat et que vous avez effectué les démarches demandées, la vente ne se réalise pas et les sommes versées au séquestre ont vocation à être restituées. Selon le bien, une clause peut aussi concerner la vente préalable d’un autre logement, l’obtention d’une autorisation d’urbanisme ou l’absence de servitude problématique.
Après la signature, l’acquéreur non professionnel bénéficie d’un délai de rétractation de 10 jours. Pendant ce temps, préparez sans attendre le dossier bancaire : deux derniers avis d’imposition, derniers bulletins de salaire, trois derniers relevés bancaires, justificatifs d’apport, pièces d’identité et documents relatifs au bien. L’offre de prêt détaille le TAEG, la durée, les mensualités et le tableau d’amortissement. Elle est elle-même soumise à un délai de réflexion de 10 jours. Comparez aussi l’assurance emprunteur, notamment les garanties décès, PTIA, invalidité et incapacité.
5. Signer l’acte authentique et organiser la prise de possession
Avant le rendez-vous final, effectuez une dernière visite. Vérifiez que la maison est dans l’état convenu, que les équipements inclus sont présents et qu’aucun dommage nouveau n’est apparu. Le notaire vous communique le décompte définitif : prix restant à verser, frais d’acquisition et sommes déjà réglées. Il contrôle aussi les éléments nécessaires à la validité de la vente.
La signature de l’acte authentique chez le notaire officialise le transfert de propriété. Après paiement, les clés vous sont remises et vous recevez une attestation de propriété. Le notaire accomplit ensuite les formalités de publicité foncière ; le titre de propriété vous parviendra ultérieurement. Conservez tous les documents de vente, diagnostics, factures de travaux et relevés de compteurs.
Dès la remise des clés, souscrivez ou activez l’assurance habitation, relevez l’eau, le gaz et l’électricité, organisez les contrats d’énergie et signalez votre changement d’adresse. Si vous prévoyez des travaux, classez-les par priorité : sécurité, étanchéité, chauffage, isolation, puis confort. Cette dernière phase facilite l’emménagement et aide à maîtriser les dépenses des premiers mois dans votre nouvelle maison.

- Achat d’une maison : 5 étapes pour sécuriser votre budget, votre offre et vos clés - 26 septembre 2026
- Aménagement d’une grange : préserver le volume, gagner en confort - 25 septembre 2026
- Type de toit : choisissez entre combles, terrasse et simplicité de construction - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Inscription à l’ordre du jour d’une cal : mode d’emploi clair pour les élus et agents
 Vente urgente après un décès : 5 documents indispensables et les règles pour débloquer votre succession
 Indice de Référence des Loyers (IRL) : 3 points clés pour calculer votre révision sans erreur
 Maison 1900 : cachet Belle Époque ou rénovation à risque ?