Crédit immobilier senior : l’assurance et l’âge de fin de prêt font la différence
Publié par : Apolline Duvivier-Rochefort — Rédactrice spécialisée en immobilier
Un crédit immobilier reste possible après 60 ans, 70 ans et, dans des situations plus particulières, après 80 ans. Il n’existe pas de limite d’âge légale générale pour emprunter en France. En revanche, la banque et l’assureur fixent leurs propres conditions. La faisabilité repose surtout sur vos revenus à la retraite, la durée du remboursement et le coût de l’assurance, bien davantage que sur votre seul âge au moment de la demande.
L’âge de fin de prêt compte davantage que l’âge de départ
Un établissement peut accepter votre âge à la souscription tout en refusant une échéance finale trop tardive. Il faut donc distinguer trois paramètres : l’âge au dépôt du dossier, l’âge maximal d’adhésion à l’assurance et l’âge auquel ses garanties cessent. Ces limites ne coïncident pas nécessairement.
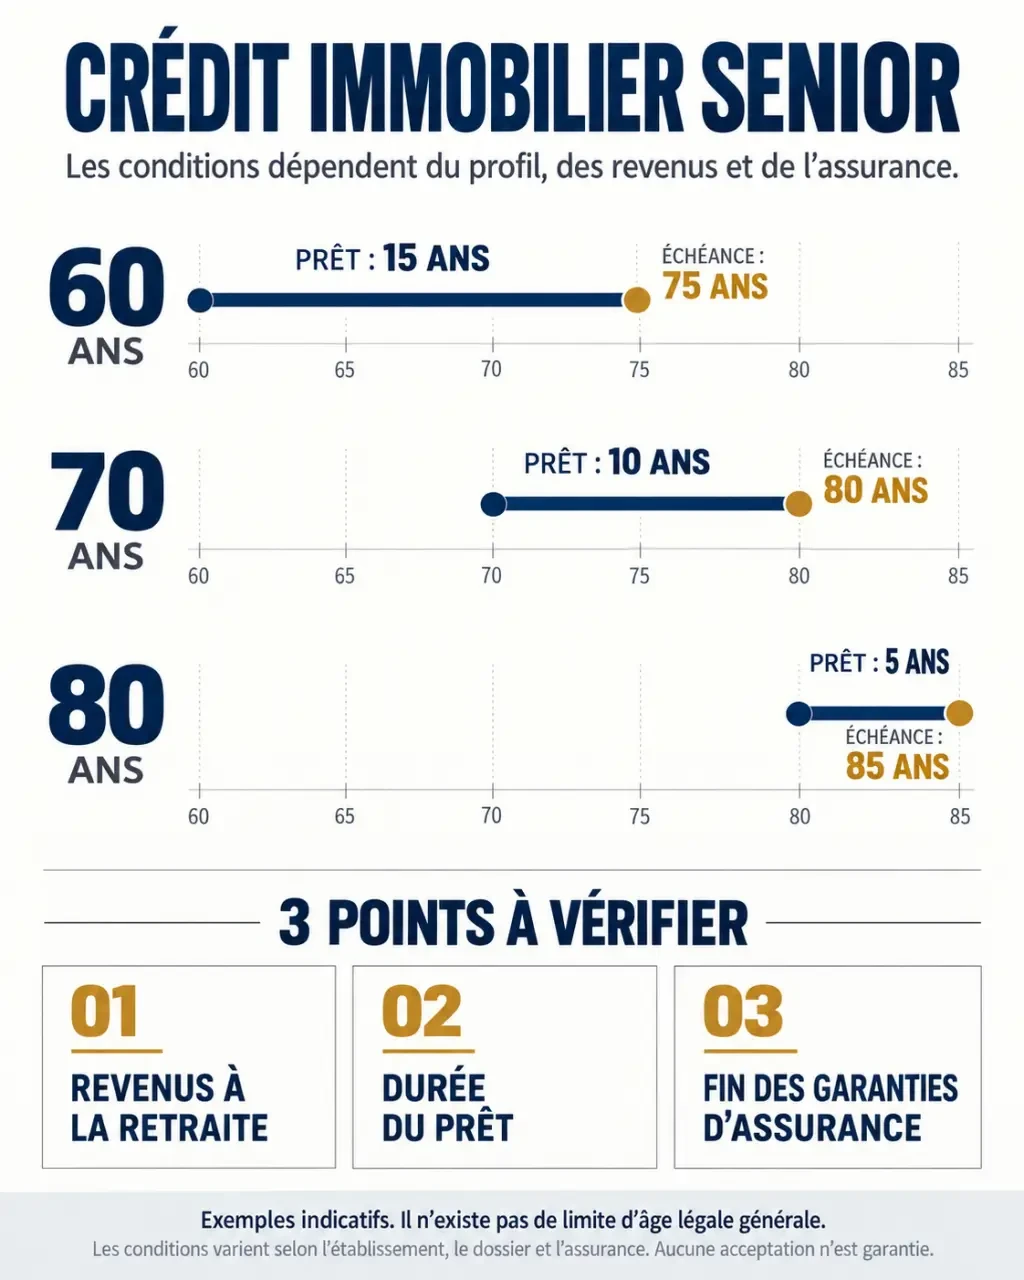
PAP évoque une durée moyenne de 15 ans pour les crédits souscrits par les seniors, avec des financements pouvant atteindre 20 ans dans certains cas. Ce sont des repères, pas des durées garanties. PAP cite également un exemple d’assureur exigeant un remboursement achevé à 75 ans et certaines délégations d’assurance permettant de repousser la limite de fin de prêt à 90 ans. Ces conditions dépendent du contrat et du profil.
| Âge au départ | Exemple de durée à tester | Âge à la dernière échéance | Point à vérifier |
|---|---|---|---|
| 60 ans | 15 ans | 75 ans | Revenus après le départ à la retraite |
| 70 ans | 10 ans | 80 ans | Maintien de la garantie décès jusqu’au terme |
| 80 ans | 5 ans | 85 ans | Acceptation bancaire et solution de garantie adaptée |
Ces exemples servent uniquement à préparer une simulation. Après 70 ans, et plus encore après 80 ans, les possibilités deviennent plus restreintes. Un patrimoine important peut aider, mais ne remplace pas automatiquement une capacité de remboursement suffisante.
Des revenus stables ne suffisent pas : il faut préserver le budget quotidien
Les pensions de retraite présentent un atout : leur régularité permet à la banque d’évaluer les ressources futures. Leur montant doit néanmoins couvrir les mensualités, les autres dettes et les dépenses courantes. L’établissement examine aussi l’apport, l’épargne conservée après l’achat et les charges du logement.
Anticiper la baisse de revenus avant de signer
Si vous travaillez encore, faites calculer le financement sur la base de votre future pension, et pas seulement de votre salaire actuel. Un prêt supportable aujourd’hui peut devenir contraignant après le départ à la retraite. Pour un couple, il est également utile d’examiner le budget du survivant en cas de décès : les revenus et les charges n’évoluent pas nécessairement dans les mêmes proportions.
Le dossier gagne en lisibilité avec les justificatifs de pension, les estimations de retraite, les relevés de comptes, les tableaux des crédits existants et un état du patrimoine. Un apport élevé réduit le capital à financer, mais mobiliser toute son épargne peut laisser trop peu de marge pour des travaux ou une dépense imprévue.
Ne pas confondre capacité juridique et solvabilité
La tutelle ou la curatelle impose un examen juridique spécifique. Il ne faut pas en déduire une interdiction automatique dans toutes les situations : selon la mesure et l’acte envisagé, une assistance, une représentation ou une autorisation peut être nécessaire. Avant toute démarche de financement, faites préciser les formalités par le notaire et la personne chargée de la protection.
L’assurance peut bloquer un dossier pourtant finançable
L’assurance emprunteur n’est pas une obligation légale générale, mais elle constitue habituellement une condition de l’accord bancaire. La banque demande une couverture décès et, selon la situation professionnelle et l’âge, des garanties complémentaires. À la retraite, il faut vérifier leur pertinence et leurs limites plutôt que reprendre sans examen un contrat conçu pour un actif.
Le prix augmente généralement avec l’âge et dépend aussi de la santé, des garanties et de la durée. PAP cite, dans une banque nationale, un taux d’assurance de 0,26 % pour un trentenaire contre 0,53 % pour un sexagénaire. Cette comparaison illustre l’effet de l’âge ; elle ne constitue pas un tarif actuel applicable à tous les emprunteurs.
Comparer le TAEG, les exclusions et la quotité
Le taux annuel effectif global, ou TAEG, comprend notamment les intérêts et les frais obligatoires nécessaires à l’obtention du crédit, dont l’assurance lorsqu’elle est exigée. Il doit respecter le taux d’usure applicable. Une assurance coûteuse peut donc empêcher le financement, même lorsque le taux nominal paraît attractif.
La quotité désigne la part du capital assurée pour chaque emprunteur. PAP évoque une répartition de 50 % sur chacun dans les dossiers à deux. Avec cette répartition, le décès de l’un entraîne, si les conditions du contrat sont remplies, le remboursement de sa moitié assurée, et non de toute la dette. Le niveau demandé reste propre au dossier.
La clé consiste à contrôler la couverture à la date de la dernière mensualité, et pas uniquement le prix à l’entrée. Demandez un calendrier indiquant la fin de chaque garantie face au capital restant dû. Cette lecture révèle un éventuel décalage : être assuré au départ ne signifie pas nécessairement être couvert jusqu’au dernier remboursement.
Choisir le bon levier plutôt que raccourcir systématiquement le prêt
Une durée plus courte réduit généralement les intérêts, mais augmente la mensualité. Une durée plus longue peut alléger l’effort mensuel tout en renchérissant le coût total et en compliquant l’assurance. L’objectif est de trouver un équilibre viable, pas simplement d’obtenir l’accord.
| Solution | Intérêt possible | Limite à examiner |
|---|---|---|
| Délégation d’assurance | Comparer un contrat extérieur à celui de la banque | Équivalence des garanties et acceptation du risque |
| Apport supplémentaire | Réduire le capital et la mensualité | Épargne de précaution restante |
| Nantissement d’une assurance vie | Affecter un placement en garantie du prêt | Disponibilité limitée du placement nanti |
| Garantie sur un autre bien | Apporter une sûreté immobilière supplémentaire | Frais et risque pesant sur le bien donné en garantie |
La délégation d’assurance mérite d’être étudiée tôt : elle peut améliorer le tarif ou les limites d’âge, sans garantir un résultat favorable. Un nantissement ou une garantie immobilière peut aussi faciliter certains montages. Ces garanties ne remplacent l’assurance que si la banque l’accepte expressément ; elles ne suppriment pas la dette en cas de décès.
Demander des simulations comparables avant de s’engager
Une offre présentée comme un « prêt senior » n’est pas nécessairement plus avantageuse. Si vous recherchez une formule intitulée « Prêt Évolution », exigez sa fiche précise : un nom commercial ne permet pas de connaître les conditions d’âge, d’assurance ou de remboursement.
Pour comparer utilement plusieurs propositions, conservez le même montant emprunté et demandez les éléments suivants :
- La mensualité assurance comprise et son évolution éventuelle.
- La durée, l’âge à la dernière échéance et les dates de fin des garanties.
- Le TAEG, le coût total du crédit et le coût total de l’assurance.
- Les exclusions, les quotités et les éventuelles formalités médicales.
- Les frais de garantie et les conditions de remboursement anticipé.
En cas de refus, faites préciser le motif : revenus insuffisants, assurance trop chère, limite d’âge ou garantie inadaptée. La réponse détermine le levier pertinent. Une simulation fondée sur la pension réelle, accompagnée d’une proposition d’assurance détaillée, permet de juger la faisabilité du projet bien plus sûrement qu’un simple accord de principe.
- Crédit immobilier senior : l’assurance et l’âge de fin de prêt font la différence - 24 octobre 2026
- Fondation d’extension de maison : le sol décide, pas la taille du projet - 23 octobre 2026
- Cuisine ancienne et moderne : préserver le bois, moderniser les usages - 22 octobre 2026
Articles qui pourraient vous intéresser :
 Titre h1: acheter un hameau à vendre : guide complet pour réussir votre projet
 Château du Vau : 30 ans de conflit, quatre expulsions et un million d’euros pour une renaissance
 Modifier une donation avec usufruit : 3 exceptions légales et la procédure notariale
 Titre de propriété : 3 étapes clés pour sécuriser votre bien et comprendre les délais