Marchand de biens et TVA : la marge taxable n’est pas votre bénéfice
Publié par : Apolline Duvivier-Rochefort — Rédactrice spécialisée en finance
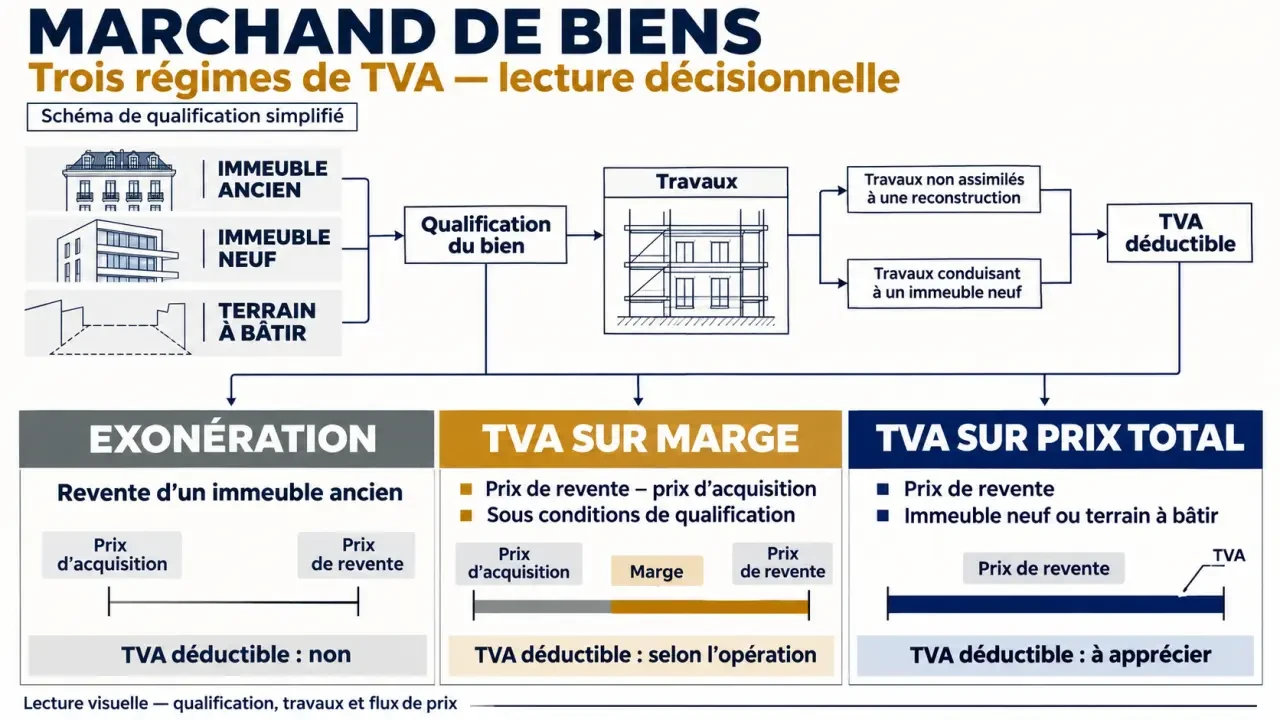
Un marchand de biens est généralement assujetti à la TVA, mais toutes ses reventes ne sont pas taxées. Selon le bien et son historique, la vente relève de l’exonération, de la TVA sur marge ou de la TVA sur le prix total. Le régime se détermine avant l’achat : une erreur peut absorber une part importante du bénéfice attendu.
Identifier le régime avant de comparer sa rentabilité
La qualification fiscale de marchand de biens repose notamment sur le caractère habituel des achats-reventes et sur l’intention de revendre appréciée dès l’acquisition. L’administration examine les opérations réelles, pas seulement l’objet social ou l’immatriculation. Il faut ensuite distinguer l’assujettissement de l’opérateur et la taxation de chaque vente : un professionnel assujetti peut réaliser une cession exonérée.
Calcul indicatif de la TVA immobilière
Estimez la TVA et le montant restant selon le mode de calcul choisi. Les résultats sont indicatifs.
Résultats indicatifs
- Marge avant TVA
- 0,00 €
- TVA incluse dans la marge
- 0,00 €
- TVA déductible
- 0,00 €
- TVA nette indicative
- 0,00 €
- Montant restant après TVA et charges
- 0,00 €
Le montant restant est estimé comme suit : prix de revente TTC − prix d’acquisition − TVA nette indicative − autres charges. Une TVA nette négative correspond à une déduction supérieure à la TVA calculée ; son traitement effectif dépend de votre situation.
Attention : cet outil ne détermine pas l’éligibilité juridique à la TVA sur marge. Il ne traite ni les régularisations ni l’ensemble des règles de ventilation des charges. Faites vérifier le calcul et le régime applicable par un professionnel.
| Bien revendu par un assujetti agissant comme tel | Régime de principe | Point décisif |
|---|---|---|
| Immeuble achevé depuis plus de 5 ans | Exonération, avec option possible pour la TVA | En cas d’option, déterminer si l’assiette est la marge ou le prix total |
| Immeuble neuf, achevé depuis 5 ans au plus | TVA sur le prix total | Vérifier l’achèvement et les éventuels travaux ayant rendu l’immeuble neuf |
| Terrain à bâtir | TVA de plein droit | Vérifier les conditions particulières autorisant la taxation sur marge |
Le vendeur initial renseigne sur le traitement de l’acquisition : TVA facturée, droit à déduction ou achat hors TVA. L’acquéreur final influence surtout l’intérêt économique du régime. Son statut ne modifie pas, à lui seul, les règles applicables au bien.
La TVA sur marge exige plus qu’un achat sans TVA
La TVA sur marge n’est pas un régime accessible sur simple demande. Elle concerne certaines ventes de terrains à bâtir et d’immeubles anciens taxées sur option, lorsque les conditions légales sont réunies, notamment celles relatives à l’absence de droit à déduction lors de l’acquisition.
Il faut aussi examiner la qualification du bien acheté puis revendu. Un terrain acquis bâti puis revendu comme terrain à bâtir après démolition ne se traite pas comme un terrain acquis et revendu sous une même qualification. À l’inverse, une division parcellaire n’exclut pas automatiquement la TVA sur marge : l’historique juridique et les transformations doivent être analysés.
La CJUE, dans l’affaire C-299/20 du 30 septembre 2021, et le Conseil d’État, notamment dans ses décisions du 27 mars 2020, n° 428234, et du 1er juillet 2020, n° 431641, ont précisé les limites du dispositif. L’absence de TVA dans l’acte d’achat ne suffit donc pas à sécuriser son application.
Pensez au dossier fiscal comme à une voûte : l’acte d’achat, la qualification du terrain et les documents de division doivent se soutenir mutuellement. Pour chaque lot revendu, constituez une fiche retraçant sa parcelle d’origine, son état initial et sa quote-part du prix d’acquisition. Cette continuité documentaire permet de justifier à la fois l’éligibilité au régime et le calcul retenu.
Calculer la TVA sans la confondre avec le bénéfice
La marge TTC se calcule « en dedans »
Dans un exemple simplifié, un bien éligible est acheté 600 000 € et revendu 1 000 000 €, prix de vente TVA comprise. La différence est de 400 000 €. Au taux normal de 20 %, la taxe incluse dans cette différence se calcule ainsi :
TVA sur marge = 400 000 × 20 / 120 = 66 666,67 €.
Appliquer directement 20 % donnerait 80 000 € : ce calcul correspondrait à une marge exprimée hors taxe, pas à la différence TTC retenue ici. Après cette TVA, il reste 333 333,33 €, avant travaux, frais d’acquisition, financement, honoraires et impôt sur le bénéfice.
Le prix d’acquisition retenu fiscalement doit être déterminé avec précision, notamment pour les charges et indemnités prévues à l’acte. Les travaux ne viennent pas simplement diminuer la marge taxable, même s’ils réduisent le résultat économique. Une marge taxable nulle ou négative ne produit pas, par elle-même, une TVA collectée négative.
La TVA déductible se calcule séparément
Sur le prix total, une vente de 1 000 000 € TTC au taux de 20 % comprend 166 666,67 € de TVA. La TVA à reverser correspond ensuite à la TVA collectée diminuée de la TVA déductible, sous réserve des conditions habituelles et des régularisations éventuelles.
La taxation sur marge n’interdit pas systématiquement de déduire la TVA sur les travaux et les prestations affectés à une vente taxable. En revanche, une vente exonérée n’ouvre en principe pas droit à déduction des dépenses qui lui sont directement rattachées. Pour les frais communs à plusieurs opérations, une affectation ou une ventilation justifiée est nécessaire.
Travaux et acquéreur : deux paramètres qui changent l’arbitrage
Une rénovation légère ne transforme pas automatiquement un immeuble ancien en immeuble neuf. Une rénovation lourde peut, en revanche, entraîner une taxation sur le prix total. Les critères portent notamment sur la majorité des fondations, des éléments porteurs ou des façades hors ravalement, ou sur chacun des six éléments de second œuvre, remis à neuf à hauteur d’au moins deux tiers.
Ces six éléments comprennent les planchers non porteurs, les huisseries extérieures, les cloisons intérieures, les installations sanitaires et de plomberie, l’électricité et le chauffage. Le budget global ne suffit pas : il faut documenter la nature et l’ampleur des interventions.
Les travaux peuvent relever de 10 % ou de 5,5 % pour certaines rénovations énergétiques, sous conditions. Ces taux ne s’appliquent pas automatiquement à tout chantier et ne déterminent pas le taux de TVA de la revente.
Face à un particulier, raisonnez en prix TTC acceptable sur le marché : la TVA non récupérable pèse sur votre marge si le prix final reste inchangé. Face à un professionnel, vérifiez son droit effectif à déduction. Être assujetti ne signifie pas pouvoir récupérer toute la TVA, notamment lorsque l’activité exercée est exonérée.
Sécuriser l’acte, les droits de mutation et les déclarations
Les droits de mutation sont distincts de la TVA. L’engagement de revente prévu par l’article 1115 du CGI permet un régime de faveur sous conditions, avec un délai de principe de 5 ans. Son non-respect expose à des droits supplémentaires et à des intérêts.
Le taux réduit de 0,715 % rencontré dans certaines acquisitions ne doit pas être assimilé au coût total de l’acte. Les taux de droit commun de 5,09 %, 5,80 % ou, dans certains cas, 6,3185 % jusqu’au 31 mars 2028 ne sont pas interchangeables : le département, la date et le régime de l’opération doivent être vérifiés par le notaire.
- Conserver les actes, factures, plans, autorisations et justificatifs d’achèvement.
- Faire préciser l’exonération ou l’option pour la TVA et l’assiette applicable dans l’acte.
- Justifier la répartition du prix d’achat entre les lots.
- Rapprocher TVA collectée, TVA déductible et déclarations selon la périodicité applicable.
Enfin, vérifiez les textes en vigueur à la date de l’opération : la recodification annoncée au 1er septembre 2026 et l’abrogation annoncée de l’article 268 du CGI au 1er janvier 2027 imposent une vigilance sur les références applicables. Une analyse conjointe du notaire, de l’expert-comptable et, pour les montages sensibles, d’un avocat fiscaliste doit intervenir avant l’acquisition, pas seulement lors de la revente.
- Marchand de biens et TVA : la marge taxable n’est pas votre bénéfice - 17 novembre 2026
- Prix d’aménagement des combles : de 500 à 2 000 €/m², mais pour quels travaux ? - 16 novembre 2026
- Soubassement de maison : hérisson, vide sanitaire ou sous-sol, le terrain décide - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Virtual capital : comment le comprendre et l’utiliser à votre avantage
 Pea caisse d’épargne avis : ce qu’il faut vraiment savoir avant d’ouvrir
 Vendre ses parts de SCPI : 3 étapes pour optimiser votre prix et réduire les délais
 Achat d’or à Lyon : 34,5 % de taxe ou exonération, comment optimiser votre revente ?