Achat-revente immobilier : pourquoi la marge fond entre notaire, travaux et fiscalité
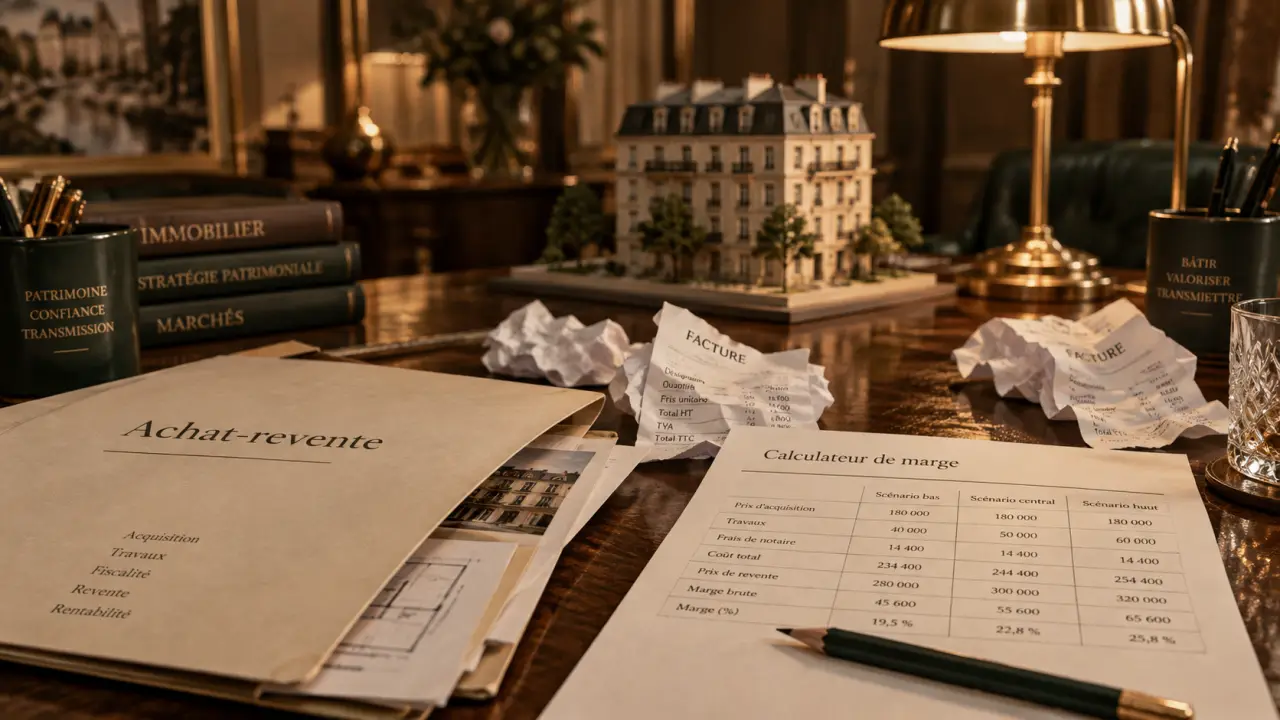
Acheter un bien sous son prix de marché, le valoriser puis le revendre peut sembler simple sur le papier. En pratique, la réussite dépend moins du prix de revente espéré que de la capacité à chiffrer tous les coûts, à sécuriser le financement et à anticiper le cadre fiscal. Une marge confortable à la visite peut rapidement devenir trop mince après l’intégration des frais, des délais et des imprévus.
Partir d’un prix de revente réaliste, pas d’un coup de cœur
Dans l’achat-revente immobilier, le prix de sortie commande tout le reste. Il ne doit pas reposer sur les annonces les plus ambitieuses du quartier, mais sur des ventes comparables : même secteur, surface proche, état équivalent, étage, extérieur, stationnement et qualité de la rénovation. Une annonce en ligne indique un prix demandé. Une transaction conclue reflète davantage le marché réel.
Calculateur de marge d’achat-revente
Note : La réserve pour imprévus est une provision prudente. Ce calcul est une estimation simplifiée et ne remplace en aucun cas une analyse fiscale, juridique ou comptable approfondie.
Comparer ce qui est vraiment comparable
Un appartement rénové avec une cuisine récente, une salle d’eau soignée et une bonne performance énergétique ne se compare pas directement à un logement à remettre en état. À l’inverse, une rénovation coûteuse ne crée pas automatiquement une valeur équivalente à son montant. Dans un immeuble ancien, la luminosité, les charges de copropriété, le bruit, l’agencement ou l’absence d’ascenseur peuvent peser davantage que certains choix décoratifs.
Il est prudent de retenir une estimation de revente basse ou médiane, puis de vérifier si l’opération reste rentable. Cette méthode évite de construire le projet sur le scénario le plus favorable. La question utile n’est pas « combien puis-je afficher ? », mais « à quel montant puis-je vendre dans un délai cohérent avec mes coûts de portage ? »
Détecter le potentiel de valorisation avant l’achat
Les biens les plus intéressants présentent souvent un défaut corrigeable : décoration datée, distribution peu fonctionnelle, cuisine ancienne, pièce sombre à décloisonner lorsque cela est techniquement possible ou espace mal exploité. En revanche, une mauvaise localisation, des nuisances durables, des charges élevées ou une copropriété dégradée se corrigent difficilement. La valeur créée vient d’une amélioration que le futur acquéreur perçoit immédiatement, pas seulement d’un chantier visible pour celui qui l’a financé.
Calculer la rentabilité avec tous les postes de dépense
La différence entre le prix d’achat et le prix de revente n’est pas le bénéfice. Pour mesurer la marge réelle, il faut raisonner en coût global et inclure les dépenses certaines comme les aléas probables. Une opération rentable conserve une marge lorsque le calendrier se décale ou qu’un poste de travaux dépasse l’enveloppe prévue.
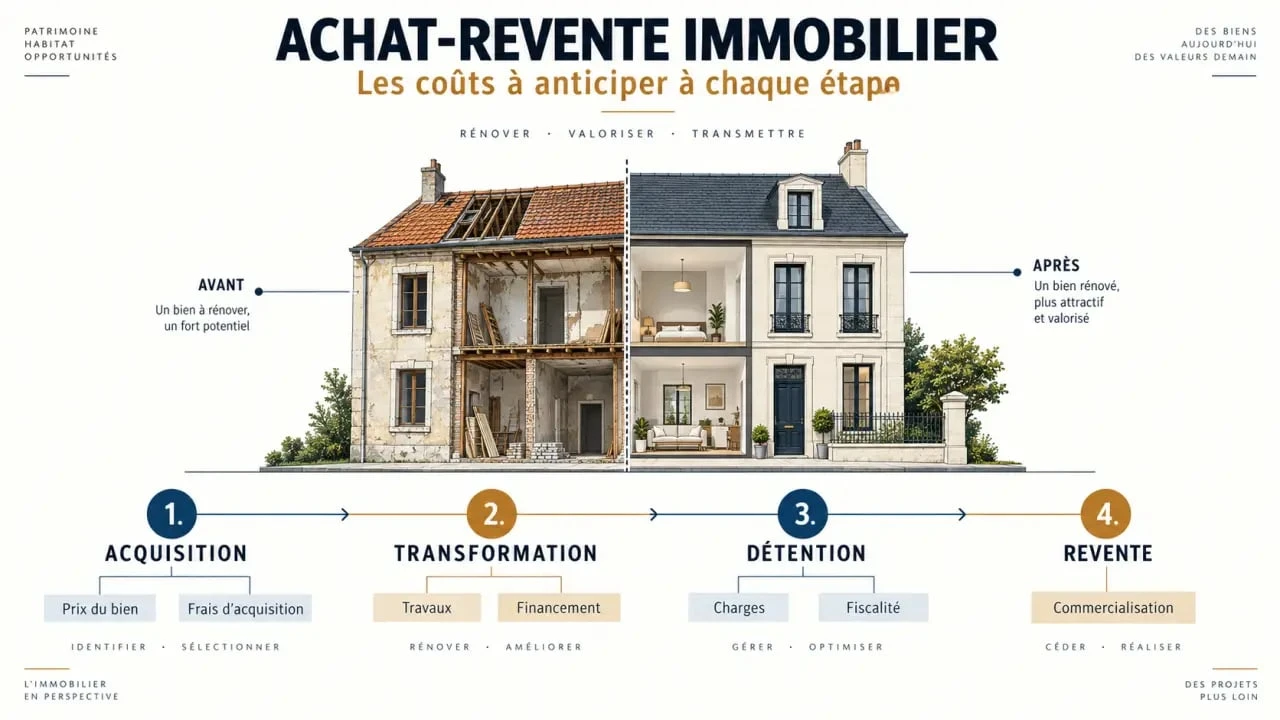
| Poste | Éléments à intégrer |
|---|---|
| Acquisition | Prix du bien, frais de notaire, frais d’agence éventuels, frais de dossier et garanties de financement |
| Transformation | Travaux, architecte ou maître d’œuvre, diagnostics, assurances, évacuation des gravats, raccordements et mobilier si nécessaire |
| Détention | Intérêts d’emprunt, assurance, taxe foncière, charges de copropriété, énergie, frais bancaires et entretien |
| Revente | Commission d’agence, éventuels frais de commercialisation, fiscalité applicable et coûts liés au délai de vente |
Prévoir une réserve plutôt que viser un budget parfait
Un devis n’est pas une garantie absolue, surtout dans l’ancien. Une infiltration découverte après dépose, une mise aux normes électriques, un sol à reprendre ou un délai d’approvisionnement peuvent modifier le budget et la durée du chantier. Il est préférable de garder une réserve financière dès le départ et de ne pas la considérer comme une marge disponible. Elle protège le projet au lieu de le fragiliser.
Le calendrier mérite la même attention que le budget. Chaque mois supplémentaire entraîne des charges et peut exposer le bien à une période de marché moins favorable. Une marge théorique doit donc être confrontée à plusieurs scénarios : revente rapide au prix attendu, vente plus longue avec négociation et travaux plus coûteux que prévu.
Sécuriser le bien avant de signer le compromis
La négociation d’un bon prix ne compense pas une vérification insuffisante. Avant de s’engager, l’acquéreur doit examiner les documents disponibles, visiter avec attention et, si le projet le justifie, solliciter des professionnels compétents. Les travaux possibles, les règles de copropriété et la situation urbanistique peuvent conditionner entièrement le projet de revente.
Lire les documents de copropriété et les diagnostics
Les procès-verbaux d’assemblée générale, le règlement de copropriété et les informations sur les travaux votés ou envisagés sont essentiels. Ravalement, toiture, ascenseur, chauffage collectif ou impayés peuvent entraîner des dépenses importantes. Les diagnostics permettent également d’identifier des sujets comme l’électricité, le gaz, l’amiante, le plomb ou la performance énergétique. Ils ne remplacent pas une inspection approfondie, mais ils orientent les vérifications.
Lors de la visite, observez les indices discrets qui annoncent les coûts futurs. Une odeur d’humidité, des fissures récentes, une ventilation absente dans une salle d’eau, des traces sous les fenêtres ou un tableau électrique incohérent sont parfois plus révélateurs qu’un carrelage à changer. Photographier, noter, revenir à différents moments de la journée et questionner le vendeur ou le syndic permet de transformer une impression en points de contrôle précis.
Encadrer les conditions de l’achat
Le compromis peut intégrer des conditions suspensives adaptées, notamment l’obtention du financement. Selon la nature du projet, d’autres vérifications peuvent être nécessaires avant de s’engager : faisabilité des travaux, autorisations administratives, destination du local ou accords de copropriété. Le notaire aide à sécuriser l’acte et à attirer l’attention sur les particularités juridiques du bien.
Choisir un cadre fiscal et juridique cohérent avec le projet
La fiscalité de l’achat-revente immobilier dépend notamment de la fréquence des opérations, de leur intention et du mode de détention. Revendre occasionnellement un bien n’appelle pas la même analyse qu’acheter de façon habituelle dans le but de revendre avec profit. Dès lors que l’activité devient répétée et organisée, le statut de marchand de biens peut être concerné, avec des conséquences comptables, fiscales et administratives spécifiques.
Ne pas confondre investissement long terme et activité de revente
Un investissement locatif vise généralement des revenus et une conservation dans le temps. Une opération d’achat-revente recherche une création de valeur rapide suivie d’une cession. Cette différence modifie la manière de financer, de budgéter et d’appréhender l’imposition. La plus-value d’un particulier, l’imposition des bénéfices d’une activité professionnelle et les règles de TVA ne se traitent pas de manière interchangeable.
Avant toute première opération, un échange avec un notaire, un expert-comptable ou un avocat fiscaliste permet d’évaluer le cadre adapté à la situation personnelle et au volume envisagé. Cette étape doit intervenir avant la signature, car le choix d’une structure ou d’un régime ne corrige pas rétroactivement une opération déjà engagée.
Revendre vite sans sacrifier la marge
La revente commence pendant les travaux. Un logement propre, cohérent et facile à comprendre se vend mieux qu’un bien surchargé de choix très personnels. Privilégiez des finitions durables, des couleurs sobres, des rangements utiles et une circulation fluide. L’objectif est d’aider l’acquéreur à se projeter sans lui donner le sentiment qu’il devra tout refaire.
- Conservez les factures, devis, garanties et attestations liés aux travaux.
- Préparez les documents de copropriété et les diagnostics dès la mise en vente.
- Faites réaliser des photographies lumineuses et fidèles au bien.
- Fixez un prix cohérent dès le lancement pour éviter une succession de baisses.
- Suivez les retours de visite pour identifier un frein récurrent : prix, agencement, charges ou défaut perçu.
Une opération saine repose sur une discipline simple : acheter avec une sortie réaliste, rénover avec une réserve, puis vendre avec un dossier clair. La meilleure marge n’est pas celle qui paraît spectaculaire dans un tableur, mais celle qui résiste aux frais oubliés, aux retards et à une négociation raisonnable.

- Achat-revente immobilier : pourquoi la marge fond entre notaire, travaux et fiscalité - 16 septembre 2026
- Tableau diagnostic immobilier : comment anticiper vos obligations pour sécuriser votre vente - 15 septembre 2026
- La clause de substitution permet d’acheter via une SCI, à condition de la rédiger avant le compromis - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Acheter une maison construite par un particulier : le guide pour éviter les pièges
 Achat de propriété rurale : le piège du statut foncier qui peut ruiner votre projet
 Droit réel ou droit personnel : comprendre la nature de vos droits sur vos biens
 Séparation d’un couple non marié : comment gérer la maison et sortir de l’indivision