Amendement sur la plus-value immobilière : cinq ans d’occupation, mais quelles exceptions ?
Publié par : Apolline Duvivier-Rochefort — Rédactrice spécialisée en finance
L’amendement I-CF1426, discuté dans le cadre du PLF 2026, propose de conditionner l’exonération de la plus-value sur la résidence principale à cinq années d’occupation avant la vente, avec des exceptions. Son adoption en commission ne suffit toutefois pas à rendre cette condition applicable. Pour un propriétaire vendeur, il faut distinguer le régime fiscal de référence, la modification proposée et le texte finalement promulgué.
Les cinq ans envisagés ne sont pas une condition générale du régime actuel
L’article 150 U, II-1° du Code général des impôts prévoit l’exonération de la plus-value réalisée lors de la vente de la résidence principale. Elle concerne l’impôt sur le revenu et les prélèvements sociaux. Les dépendances immédiates et nécessaires peuvent également en bénéficier lorsqu’elles sont cédées dans les conditions prévues par les textes.
Testez votre compréhension de l’amendement sur la plus-value immobilière
Répondez aux six questions, puis validez pour découvrir votre score et les explications.
À retenir : un amendement adopté en commission ne constitue pas nécessairement le droit applicable. D’autres étapes peuvent être nécessaires avant l’entrée en vigueur d’une réforme.
Ce régime ne fixe pas de durée minimale générale de détention ou d’occupation. Une vente rapide n’entraîne donc pas, à elle seule, la taxation de la plus-value. En revanche, le logement doit réellement constituer la résidence principale du vendeur : une adresse déclarée ne suffit pas.
Posséder un logement et y vivre sont deux réalités différentes
La résidence principale correspond à l’habitation habituelle et effective. Un appartement détenu depuis dix ans mais loué pendant l’essentiel de cette période ne bénéficie pas automatiquement de l’exonération parce que son propriétaire y déclare ensuite son domicile. L’administration apprécie la réalité de l’occupation, et non seulement l’ancienneté du titre de propriété.
Cette distinction est essentielle pour comprendre la réforme envisagée : les cinq années viseraient l’occupation comme résidence principale pendant les années précédant la cession, et non simplement cinq années écoulées depuis l’achat.
I-CF1426 : une condition d’occupation assortie d’exceptions
L’amendement I-CF1426 entend réserver l’exonération aux logements ayant constitué la résidence principale du cédant pendant les cinq années précédant la vente, sous réserve des exceptions envisagées. L’objectif affiché est de limiter les reventes rapides à visée spéculative, parfois qualifiées de « culbutes spéculatives ».
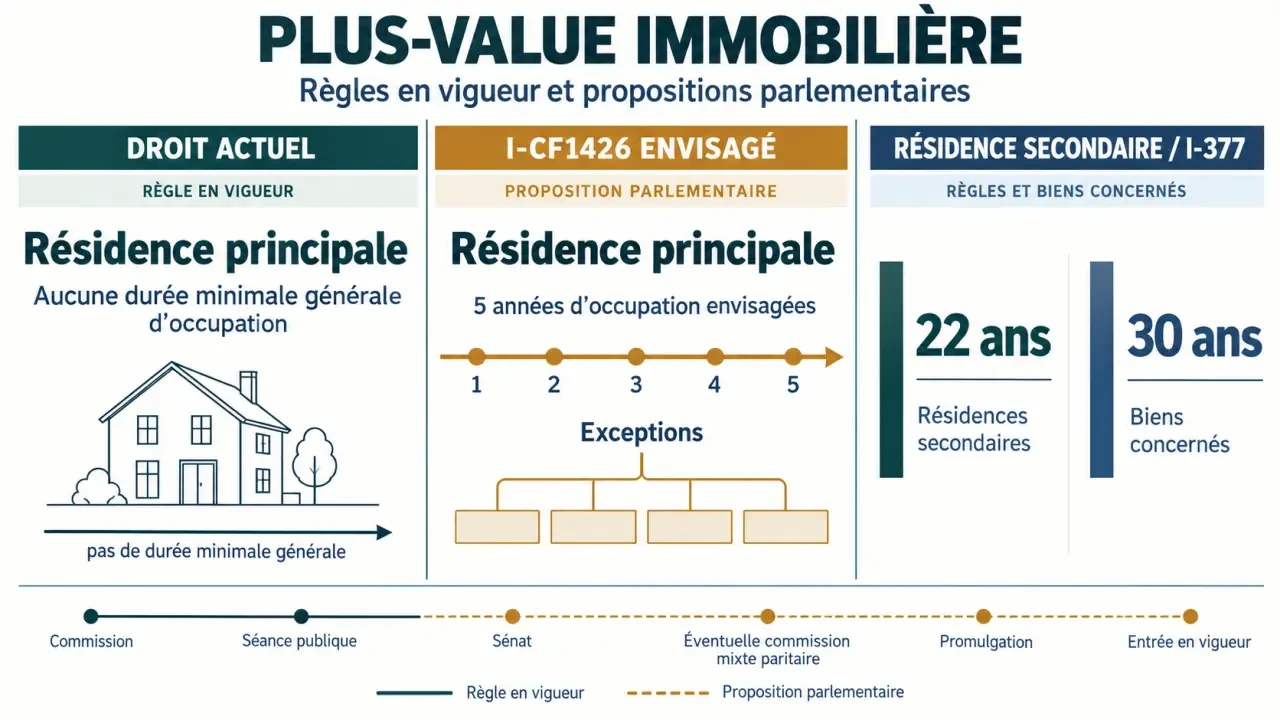
Il ne s’agit donc pas de supprimer toute exonération de la résidence principale. Le changement porterait sur ses conditions d’accès. Pour un logement réellement occupé depuis trois ans, la question deviendrait celle de l’existence d’une exception ; pour un logement occupé depuis plus de cinq ans, la condition de durée serait, en principe, satisfaite.
Les motifs familiaux, médicaux ou professionnels
Le dispositif envisage des exceptions pour des motifs impérieux familiaux, médicaux ou professionnels. Une séparation, une contrainte de santé ou une mobilité professionnelle sont des situations à examiner au regard de ces catégories. Elles ne doivent cependant pas être présentées comme des exonérations automatiques : le périmètre exact et les justificatifs exigibles dépendraient du texte retenu et de ses précisions d’application.
L’acquisition d’une autre résidence principale
Une exception liée à l’acquisition d’une autre résidence principale est également prévue dans la proposition. Elle vise à préserver le parcours résidentiel des ménages qui vendent pour se reloger. Il serait néanmoins imprudent d’en déduire librement un délai de rachat ou une proportion de réinvestissement : ces modalités doivent être vérifiées dans la rédaction juridiquement applicable.
Une vente suivie d’un achat fonctionne comme une poulie : le produit du premier logement aide à soulever le financement du suivant. Une éventuelle taxe réduit cette force disponible, mais le capital restant dû à la banque intervient aussi. Pour préparer son budget, il faut donc distinguer prix de vente, plus-value fiscale et trésorerie réellement récupérée. Ces trois montants ne sont pas interchangeables.
Adoption parlementaire et entrée en vigueur : ne pas sauter les étapes
L’amendement I-CF1426 a été adopté en commission des finances le 22 octobre 2025. Au stade parlementaire documenté au 10 novembre 2025, cette adoption ne constituait pas une modification définitive du Code général des impôts. Ces dates décrivent un état du débat, pas une confirmation de son statut final.
Un amendement adopté en commission peut être modifié, supprimé ou ne pas être retenu dans la loi définitive. L’examen en séance publique, la navette avec le Sénat et, éventuellement, une commission mixte paritaire participent à l’élaboration du texte. La promulgation et les dispositions d’entrée en vigueur déterminent ensuite son application.
En conséquence, on ne peut pas annoncer une taxation effective des ventes intervenant avant cinq ans sur la seule base de cette adoption. Pour connaître la règle opposable à une vente, il faut consulter la version en vigueur de l’article 150 U sur Légifrance, la loi de finances promulguée et, lorsque nécessaire, les commentaires du BOFiP.
La même prudence concerne un compromis déjà signé. Sa date ne permet pas, à elle seule, de garantir le maintien d’un régime fiscal. Le notaire doit vérifier la date de cession pertinente et les éventuelles mesures transitoires. Aucun calendrier d’application ne doit être déduit du seul numéro de l’amendement.
Résidence secondaire et location : une autre réforme, d’autres délais
L’amendement I-377 ne doit pas être confondu avec I-CF1426. Il porte sur l’article 150 VC du CGI et sur les abattements pour durée de détention. Adoptée en séance publique le 3 novembre 2025, la mesure proposait de ramener de 22 à 17 ans le délai d’exonération d’impôt sur le revenu, sans modifier le délai de 30 ans pour les prélèvements sociaux. Là encore, une adoption à ce stade ne suffit pas à établir le droit définitivement applicable.
| Situation | Régime de référence | Modification évoquée |
|---|---|---|
| Résidence principale effective | Exonération sans durée minimale générale | I-CF1426 : cinq années d’occupation, avec exceptions |
| Résidence secondaire | Abattements ; exonération d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans | I-377 : délai d’impôt sur le revenu ramené à 17 ans |
| Bien locatif relevant des plus-values immobilières des particuliers | Abattements pour durée de détention, sous réserve des règles propres au bien | Vérifier le champ exact de la rédaction finale |
Les logiques économiques diffèrent : restreindre l’exonération des reventes rapides vise la spéculation ; raccourcir un délai de détention peut encourager la remise en vente de biens conservés pour des raisons fiscales. Dans le cadre budgétaire du PLF 2026, associé à un objectif de déficit public de 4,7 % du PIB, ces effets restent à distinguer des recettes réellement obtenues. Aucun rendement précis ne peut être déduit de ces seules mesures.
Avant de vendre, sécuriser l’occupation et le calcul fiscal
Le contrôle des « fausses résidences principales » est distinct de la condition de cinq ans envisagée. Il vise une occupation fictive, tandis que l’amendement pourrait concerner une occupation réelle mais courte. L’administration peut examiner un faisceau d’indices : consommations d’énergie, assurance habitation, accès internet, déclarations fiscales et éléments relatifs à la taxe d’habitation lorsqu’ils sont pertinents.
Aucun justificatif isolé ne garantit l’exonération. Une faible consommation peut s’expliquer ; un contrat d’assurance ne prouve pas, à lui seul, une présence quotidienne. C’est la cohérence de l’ensemble qui compte.
- Reconstituez les dates : acquisition, emménagement, location éventuelle, départ et vente envisagée.
- Conservez les preuves d’occupation : factures, contrats et documents concordants avec votre vie réelle.
- Documentez le motif du départ : notamment si une exception devait être invoquée.
- Demandez au notaire une vérification du droit applicable : texte promulgué, entrée en vigueur et dispositions transitoires.
- Faites chiffrer la plus-value si nécessaire : elle ne correspond pas simplement au prix de vente diminué du crédit restant.
Le réflexe utile n’est donc pas de vendre précipitamment à l’annonce d’un amendement. C’est de faire confirmer, avant de s’engager, la qualification du logement, la règle en vigueur et le montant net disponible pour le prochain projet.
- Amendement sur la plus-value immobilière : cinq ans d’occupation, mais quelles exceptions ? - 27 octobre 2026
- Assainissement commun à deux maisons : partager l’installation sans subir les désaccords - 26 octobre 2026
- Réglementation sur la hauteur de clôture : pourquoi 2 mètres n’est pas une règle universelle - 25 octobre 2026
Articles qui pourraient vous intéresser :
 Prélèvement carma : fonctionnement, délais et réponses aux questions clés
 Immediate axiom : rôle, exemples et portée en logique mathématique
 Abandon d’usufruit à 80 ans : fiscalité, procédure et risques de requalification
 Crédit fonctionnaire immobilier : titulaire, stagiaire ou contractuel, PAS, BRS et dossier à préparer