Vendre ou louer son bien : sous 3 % de rendement brut, la vente l’emporte souvent
Publié par : Apolline Duvivier-Rochefort — Rédactrice spécialisée en immobilier
Vendre ou louer, la question se pose presque toujours après un événement : une mutation, un héritage, une séparation, un projet d’achat ou un départ à l’étranger. Le principe est simple : vendre donne un capital immédiat, louer donne un revenu régulier et conserve le patrimoine. Le bon choix dépend de trois chiffres (le net de la vente, le loyer net, l’impôt) et d’un critère que les calculs ne captent pas : votre besoin de pouvoir revenir en arrière.
Cash maintenant ou revenus plus tard : poser le bon objectif
Les situations qui penchent vers la vente
Un besoin de liquidités important (financer un nouvel achat, aider un proche, préparer la retraite) oriente naturellement vers la vente. Il en va de même quand le logement exige de gros travaux ou qu’il est classé passoire thermique, quand vous ne voulez aucune contrainte de gestion, ou quand le bien est en indivision et que personne ne s’entend sur son avenir. Un bien énergivore illustre bien le dilemme : le louer suppose de le rénover, le vendre permet de le céder en l’état, avec une décote assumée.
Calculateur de rendement locatif
Rendement brut, net et prudent (méthode Larcher), puis comparaison entre vendre et placer le capital ou louer.
- Rendement brut supérieur à 5-6 % : investissement généralement jugé intéressant.
- Rendement brut inférieur à 3 % : la location est rarement plus avantageuse que la vente.
Les situations qui penchent vers la location
Si vous n’avez pas besoin du capital, que le bien se situe en zone tendue et que vous hésitez à vous en séparer, la location est une option prudente. C’est typique d’une mutation temporaire ou d’une expatriation de quelques années. La vente est irréversible : une fois l’acte authentique signé, le bien ne revient pas. La location, elle, se termine, à condition de choisir un bail adapté (voir plus bas).
Vendre : ce qui reste vraiment dans votre poche
Les frais à retrancher du prix affiché
Le prix de vente n’est pas le montant que vous encaissez. Il faut retirer les diagnostics immobiliers (300 à 800 €), les honoraires d’agence (3 à 8 % du prix) et, si un prêt est en cours, la mainlevée d’hypothèque (environ 0,7 % du capital initial). Vendre avant la fin du remboursement est tout à fait possible : le capital restant dû est réglé sur le prix de vente, et le solde vous revient.
La plus-value : tout dépend du statut du bien
Sur une résidence principale, la plus-value est exonérée sans condition de durée. Sur une résidence secondaire ou un bien locatif, elle est taxée à 19 % d’impôt sur le revenu, auxquels s’ajoutent 17,2 % de prélèvements sociaux, soit 36,2 % au total avant abattements. Ces abattements augmentent avec la durée de détention : l’impôt sur le revenu est réduit de 8 % par an à partir de la 6e année, et les prélèvements sociaux de 1,65 % par an. Les seuils d’exonération totale varient selon les pages que l’on consulte et selon les réformes récentes. Faites simuler votre cas par le notaire avant de décider : c’est le seul chiffre qui change le résultat de façon radicale.
Louer : les loyers, mais aussi les obligations
Choisir le bail selon votre besoin de souplesse
Le bail nu dure 3 ans (6 ans si le bailleur est une personne morale) et le propriétaire ne peut donner congé qu’avec 6 mois de préavis avant le terme. Le bail meublé dure 1 an (9 mois pour un étudiant) et rapporte souvent 10 à 30 % de plus qu’en location vide. Le bail mobilité (1 à 10 mois, non renouvelable, sans dépôt de garantie) convient aux séjours courts. Pour garder la possibilité de vendre vite, le meublé d’un an est le plus réversible.
Les risques et leur coût
Impayés, vacance, dégradations et travaux sont les risques classiques. Les impayés concernent environ 2 % des locations, et une garantie loyers impayés coûte autour de 2,5 à 5 % des loyers annuels. Une gestion déléguée prélève 5 à 10 % des loyers perçus, un prix raisonnable si vous vivez loin du bien. Côté fiscalité, le micro-foncier s’applique jusqu’à 15 000 € de revenus bruts avec un abattement de 30 %, et le micro-BIC du meublé jusqu’à 83 600 € avec 50 % d’abattement. Le régime réel en LMNP permet d’amortir le bien, mais une partie de ces amortissements peut être réintégrée dans la plus-value à la revente.
DPE et encadrement des loyers : les verrous réglementaires
Un logement très énergivore (au-delà de 450 kWh d’énergie primaire par m² et par an) est interdit à la location depuis 2023, et le calendrier se durcit progressivement. Si votre bien est mal classé, chiffrez les travaux (des aides comme MaPrimeRénov’ ou les primes CEE existent) et comparez-les à la décote que vous accepteriez en vendant. Enfin, l’encadrement des loyers s’applique dans 69 villes : vérifiez que le loyer plafonné reste compatible avec votre calcul de rentabilité.
Calculer pour trancher : une méthode en quatre lignes
Rendement brut, net et méthode Larcher
Le rendement brut se calcule ainsi : loyer annuel ÷ valeur du bien × 100. Le rendement net déduit ensuite charges, taxe foncière, assurance et frais de gestion. Un brut supérieur à 5-6 % est intéressant, tandis qu’en dessous de 3 %, la location est rarement plus avantageuse que la vente. La méthode Larcher est une approche prudente : elle calcule le rendement sur 9 mois de loyer au lieu de 12, pour intégrer la vacance, les charges et la fiscalité.
Prenons un exemple volontairement simple : un bien estimé à 250 000 € net vendeur, loué 900 € par mois. Le loyer annuel est de 10 800 €, soit 4,3 % brut. Avec la méthode Larcher, on compte 8 100 € sur l’année, soit 3,24 %. Il reste à comparer ce revenu au placement possible du capital issu de la vente, en tenant compte de l’impôt dans les deux cas.
Le bien est une brique, la location le fragmente
Un logement est un bloc indivisible : on ne peut pas vendre « un quart » de son appartement pour financer un projet. Vendre revient à briser ce bloc d’un coup pour libérer tout le capital, y compris la part dont vous n’avez pas besoin. Louer revient à le tailler en tranches mensuelles. Cette lecture met en évidence le coût d’opportunité : un capital immobilisé qui rapporte 3 % net alors que vous pourriez le placer ailleurs coûte cher, même si le bien se valorise. Elle montre aussi une troisième voie souvent oubliée : si vous avez besoin d’une partie seulement du capital, un prêt adossé à un bien loué peut parfois suffire. Vérifiez cette piste auprès de votre banque avant de céder la totalité du bloc.
Tableau récapitulatif et plan d’action
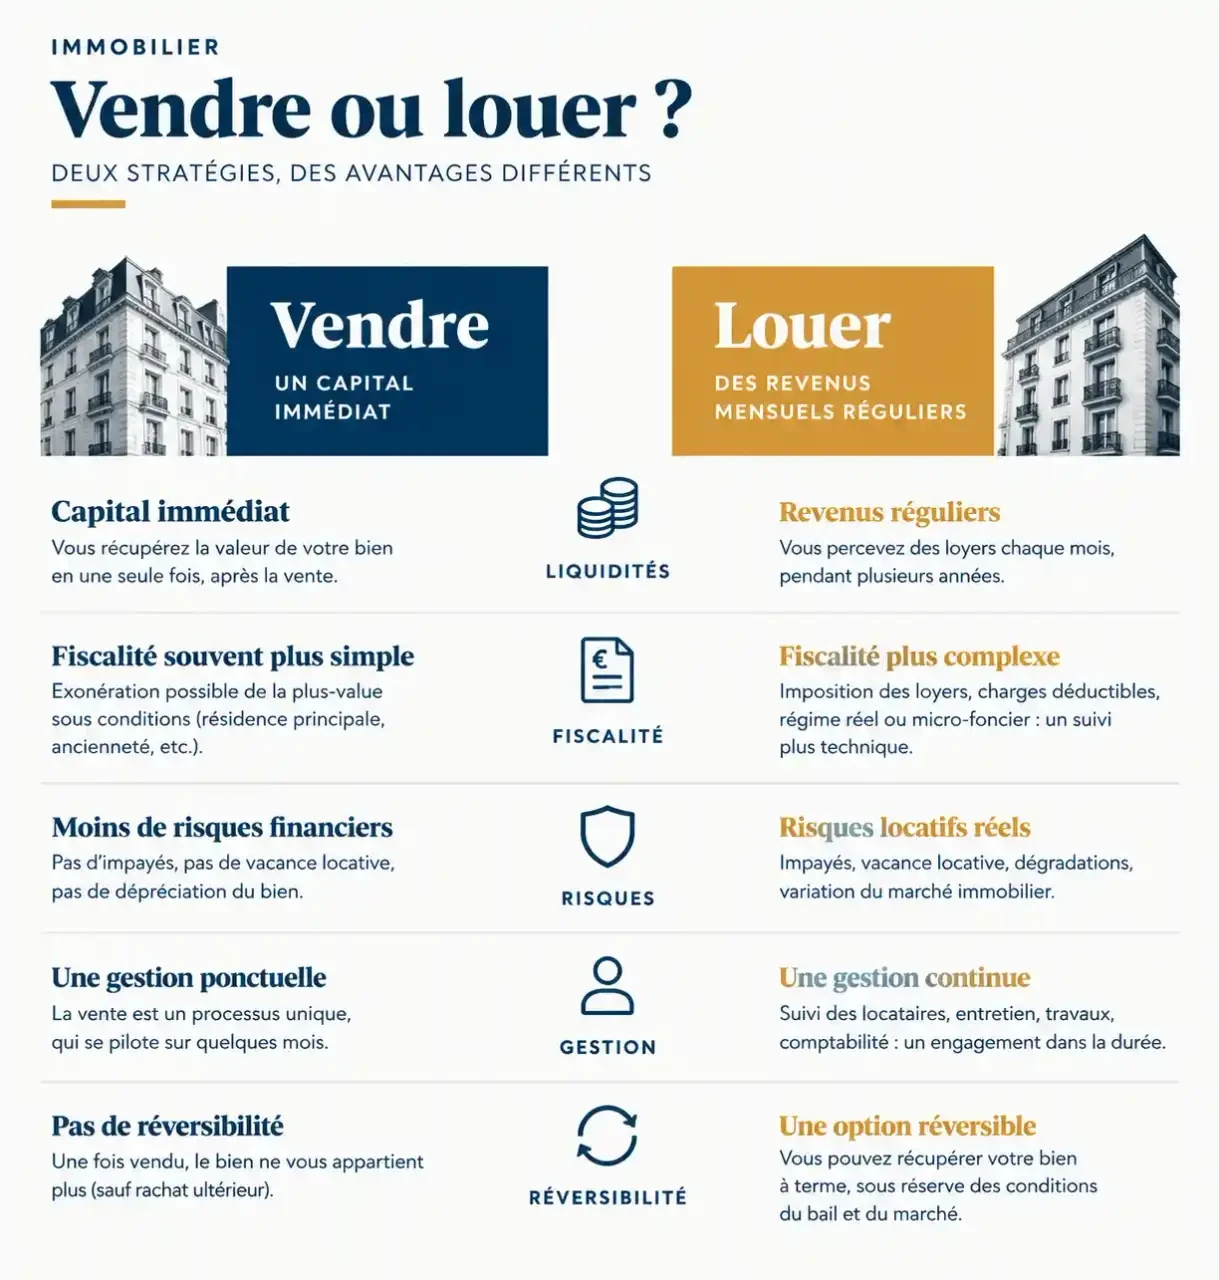
| Critère | Vendre | Louer |
|---|---|---|
| Liquidités | Capital immédiat | Revenus mensuels |
| Fiscalité | Plus-value (exonérée sur résidence principale) | Revenus fonciers ou BIC, taxe foncière |
| Risques | Marché, délai de vente | Impayés, vacance, travaux, DPE |
| Gestion | Aucune après la vente | Locataire, obligations du bailleur (ou 5 à 10 % de frais de gestion) |
| Réversibilité | Aucune | Oui, selon le bail et le préavis |
Si vous choisissez de vendre
Commencez par faire estimer le bien par deux ou trois professionnels, puis demandez au notaire le calcul de plus-value. Rassemblez les diagnostics, décidez entre agence et vente entre particuliers, et fixez un prix cohérent avec le marché local. Un bien occupé par un locataire peut aussi se vendre, mais il s’adresse alors surtout à des investisseurs.
Si vous choisissez de louer
Fixez le loyer par rapport aux annonces comparables et, le cas échéant, au plafond de l’encadrement. Choisissez le bail selon la souplesse recherchée, souscrivez une assurance propriétaire non occupant et une garantie loyers impayés, puis décidez si vous gérez vous-même ou si vous déléguez. Fixez-vous aussi une date de réexamen : si, après 2 ou 3 ans, le rendement net vous déçoit, la vente reste possible, à condition d’avoir prévu le préavis.
En résumé, vendez si vous avez besoin de capital, si le rendement tombe sous 3 % ou si le DPE impose des travaux que vous ne voulez pas financer. Louez si le rendement est supérieur à 5-6 %, si le marché est tendu et si vous tenez à garder la porte ouverte.
- Vendre ou louer son bien : sous 3 % de rendement brut, la vente l’emporte souvent - 31 octobre 2026
- Construction en zone classée : les 500 mètres ne sont pas une règle automatique, et d’autres pièges à connaître - 30 octobre 2026
- Comptabilisation des travaux de rénovation : le montant ne suffit pas à choisir entre charge et immobilisation - 29 octobre 2026
Articles qui pourraient vous intéresser :
 Hauteur fenêtre sol : règles, normes et conseils pratiques
 Document d’arpentage ou bornage : comment sécuriser réellement votre division foncière ?
 Bornage par géomètre-expert : 4 étapes pour sécuriser vos limites de propriété
 La clause de substitution permet d’acheter via une SCI, à condition de la rédiger avant le compromis