Acheter un immeuble : calculez le revenu réel avant de parler de rendement
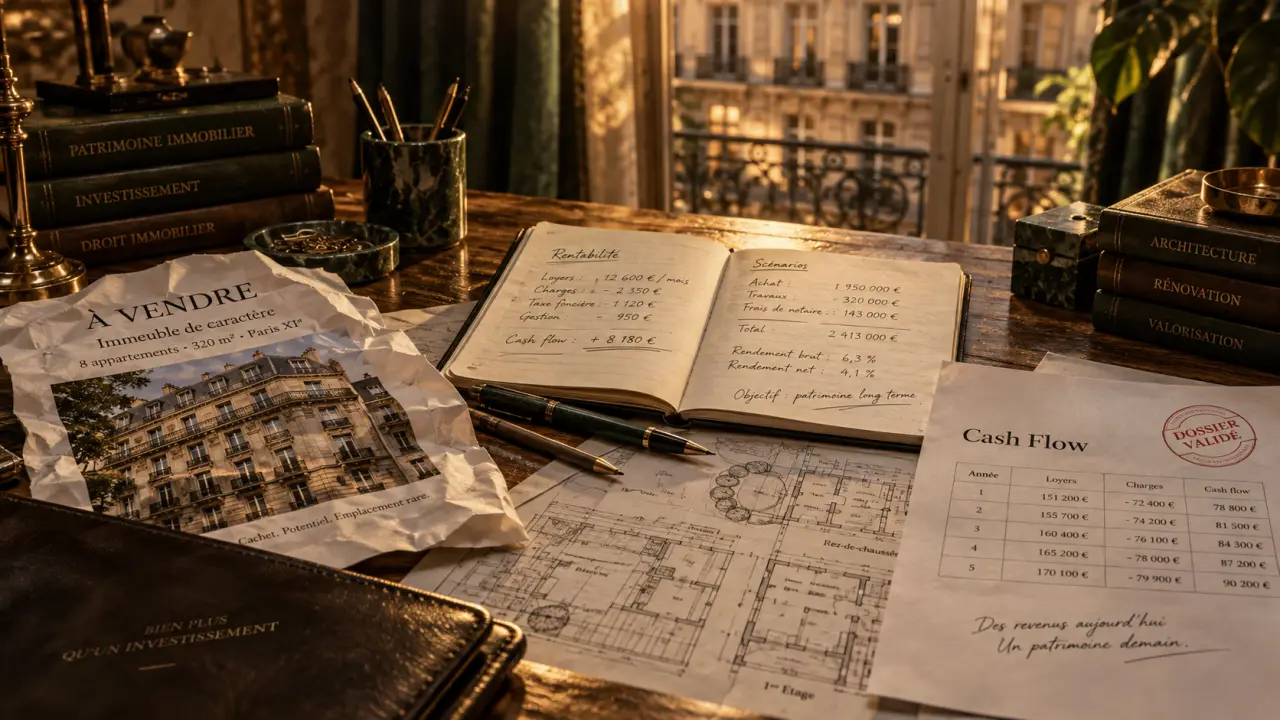
Acheter un immeuble permet de réunir plusieurs logements sous une même propriété, de percevoir plusieurs loyers et de piloter directement la gestion. Mais une annonce attractive ne suffit pas. Pour évaluer un immeuble à vendre, comparez le prix, l’état technique, les loyers réellement encaissables et la demande locative locale avant de solliciter un financement.
Repérer un immeuble à vendre qui mérite une visite
Les portails d’annonces permettent de filtrer rapidement par zone, budget, surface habitable, nombre de logements ou présence de commerces. En France, le marché recense des milliers d’offres, mais les immeubles de rapport cohérents sont plus rares que les appartements isolés. La concurrence peut donc être forte pour les biens bien placés, déjà loués et correctement valorisés. Une recherche efficace commence par un périmètre locatif précis, plutôt que par une simple surface ou un prix au m².
Calcul de rentabilité et de cash flow
Saisissez vos données pour obtenir une estimation de la rentabilité brute et du cash flow mensuel de l’immeuble.
Coût total d’acquisition
0,00 €Prix + frais d’acquisition + courtage + travaux
Loyers annuels
0,00 €Loyers mensuels hors charges × 12
Rentabilité brute
0,00 %Loyers annuels ÷ coût total d’acquisition × 100
Cash flow mensuel
0,00 €(Loyers annuels − charges − réserve − vacance/impayés − impôts − crédit annuel) ÷ 12
Cette estimation est fournie à titre indicatif, hors fiscalité détaillée et hors imprévus non saisis. Elle ne remplace pas une analyse financière personnalisée.
Lire l’annonce au-delà du prix affiché
Demandez si l’immeuble est vendu libre ou occupé, consultez le détail des baux et vérifiez le montant des loyers hors charges, les impayés éventuels, les charges récupérables ainsi que les dernières dépenses importantes. Une surface de 200 m² n’a pas la même valeur selon qu’elle comprend quatre appartements louables, des combles exploitables ou des parties communes surdimensionnées. Vérifiez également les compteurs, le chauffage, les diagnostics et la configuration des accès.
Un immeuble ancien peut offrir un prix d’entrée inférieur et un potentiel de valorisation après rénovation. Un bâtiment neuf ou récemment réhabilité limite l’incertitude technique, sans garantir pour autant un bon rendement. Consultez les informations disponibles sur Géorisques avant de vous engager. Les risques naturels, les mouvements de terrain et les aléas locaux peuvent peser sur l’assurance, les travaux et la revente.
Choisir une zone pour ses locataires, pas pour son seul rendement affiché
Une ville moyenne dynamique, un centre-ville proche des commerces, d’un campus, d’une gare ou d’un bassin d’emploi peut soutenir la demande. À l’inverse, un rendement brut élevé dans une rue peu recherchée peut masquer une vacance locative durable. Analysez les loyers pratiqués pour des biens comparables, le délai de relocation, le profil des ménages et l’état du parc concurrent. Le bon secteur est celui où les logements trouvent réellement preneur au niveau de loyer prévu.
Comprendre ce que l’achat d’un immeuble entier change
Un immeuble de rapport désigne l’achat de l’ensemble des lots d’un même bâtiment par un seul investisseur. Cette mono-propriété distingue l’opération de l’achat d’un appartement en copropriété. Le propriétaire pilote les décisions, les travaux et la stratégie locative sans dépendre d’un syndic ni d’un vote d’assemblée générale.
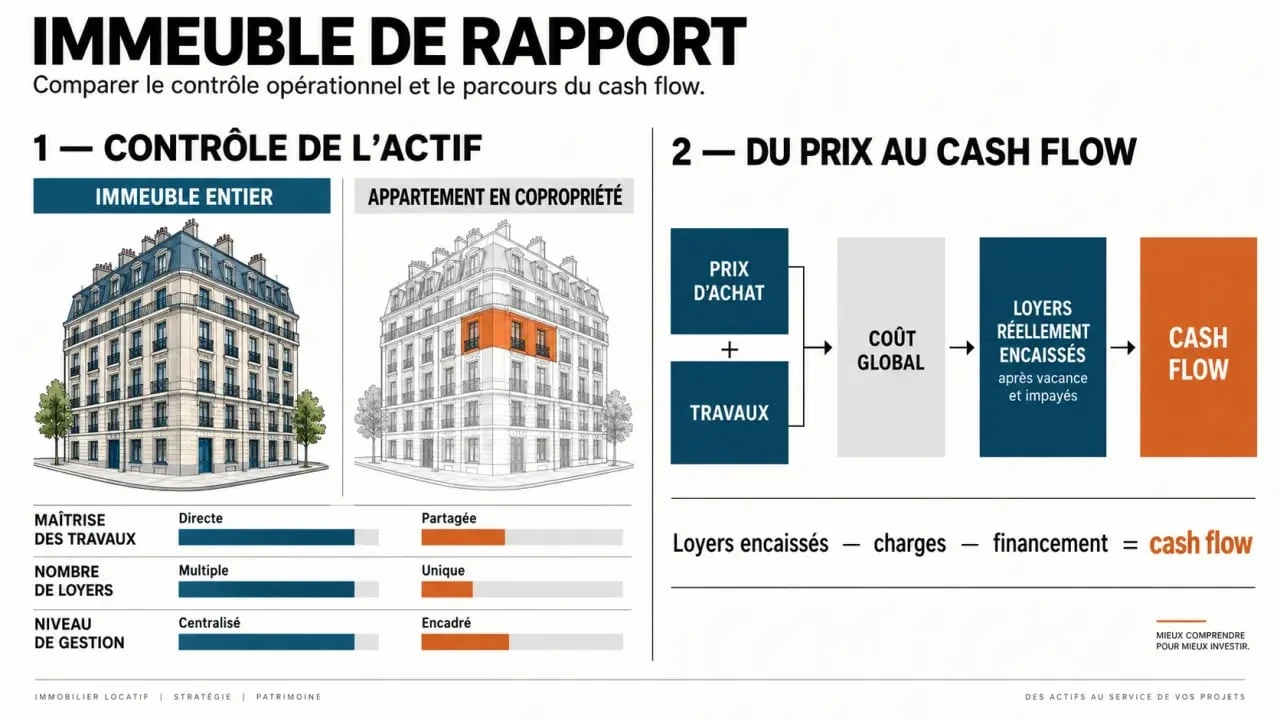
| Immeuble entier | Appartement en copropriété |
|---|---|
| Maîtrise des travaux et des parties communes | Décisions partagées avec les copropriétaires |
| Plusieurs loyers pour répartir le risque locatif | Un seul loyer, donc un arrêt total en cas de vacance |
| Entretien et gestion à organiser intégralement | Charges et gestion collective encadrées |
| Prix global et financement souvent plus élevés | Ticket d’entrée généralement plus accessible |
La mutualisation est un avantage réel : une toiture, une façade ou un réseau commun servent plusieurs logements. Elle ne supprime toutefois pas la dépense. Le propriétaire doit provisionner les gros postes et coordonner les interventions. Une visite avec un professionnel du bâtiment est particulièrement utile en présence de fissures, d’humidité, d’une installation électrique ancienne ou de logements énergivores.
Calculer la rentabilité sans confondre loyer théorique et revenu réel
La rentabilité brute sert à comparer rapidement plusieurs annonces. Son calcul est le suivant : loyers annuels hors charges ÷ coût total d’acquisition × 100. Le coût total doit inclure le prix, les frais d’acquisition, les frais de courtage éventuels et les travaux indispensables. Un immeuble acheté 300 000 € avec 24 000 € de loyers annuels affiche 8 % brut si le coût global est de 300 000 €. Ce ratio baisse dès que les frais et la rénovation sont intégrés.
Passer du rendement brut au cash flow
Le rendement brut ne paie ni la taxe foncière, ni l’assurance, ni l’entretien, ni les périodes sans locataire, ni les intérêts du prêt. Pour approcher le cash flow, retranchez des loyers encaissés toutes les charges non récupérables, une réserve travaux, une provision pour vacance et impayés, la fiscalité, puis la mensualité de crédit. Le résultat mensuel indique si le projet s’autofinance, exige un effort d’épargne ou produit un excédent.
Les rendements annoncés de 7 à 12 % peuvent attirer, tandis que des valeurs de 3 à 7 % par année existent selon le type d’investissement et le marché local. Ces écarts rappellent qu’un pourcentage isolé ne suffit pas pour décider. Des loyers surestimés, une rénovation sous-évaluée ou une commercialisation lente peuvent faire basculer l’équilibre financier.
Un immeuble suit un calendrier locatif continu : départ d’un locataire, renouvellement d’une chaudière, révision d’un loyer ou appel de fonds pour la toiture. Construire un tableau de trésorerie sur douze mois permet d’intégrer ces dépenses dès le départ. Prévoyez les périodes de remise en état entre deux baux, les diagnostics, les contrats d’entretien et les travaux saisonniers. Cette cadence révèle mieux la solidité du projet que le seul taux brut.
Arbitrer entre immeuble libre, loué, nu ou meublé
Un immeuble déjà loué apporte des revenus immédiats et permet d’observer des loyers réels. En contrepartie, vous reprenez les baux existants, leur échéance, les éventuels retards de paiement et l’état des logements tel qu’il est. Un immeuble libre donne davantage de latitude pour rénover, ajuster les typologies ou choisir les locataires, mais il crée une période sans recettes à financer.
Adapter la stratégie de location au marché
La location nue convient souvent à une recherche de stabilité et aux logements familiaux. La location meublée peut viser une clientèle mobile et générer des loyers plus élevés, mais elle implique l’achat du mobilier, son renouvellement plus fréquent et une gestion plus active. Ne choisissez pas le meublé uniquement pour son régime fiscal. Vérifiez que la demande locale, la taille des appartements et le niveau de prestation justifient cette formule.
Pour limiter les risques, étudiez la solvabilité des candidats, souscrivez si nécessaire une garantie de loyers impayés et examinez l’éligibilité à la garantie Visale. Diversifier les typologies, avec des studios, des deux-pièces et des logements familiaux lorsque le bâtiment s’y prête, peut aussi réduire la dépendance à un seul profil de locataire.
Monter un achat finançable et fiscalement cohérent
La banque examinera votre apport financier, vos revenus, les loyers prévisionnels, la qualité du bien et le budget travaux. Un prêt amortissable long allège les mensualités et peut préserver le cash flow. Un crédit plus court réduit la durée d’endettement, mais augmente l’effort mensuel. Présentez un dossier lisible avec le compromis ou l’annonce, le tableau locatif, les devis, les plans, les diagnostics, le prévisionnel de charges et un scénario prudent en cas de vacance.
Le mode de détention doit être décidé avant l’offre. L’achat en nom propre, l’indivision ou la SCI n’emportent pas les mêmes conséquences en matière de gestion, de transmission et d’imposition. La fiscalité dépend aussi de la location nue ou meublée. Le déficit foncier peut être pertinent dans certaines opérations de location nue avec travaux. Les dispositifs Denormandie, Malraux ou Loc’Avantages répondent, eux, à des conditions précises. Une validation avec un notaire, un expert-comptable ou un conseiller fiscal aide à éviter un montage choisi uniquement pour une promesse de défiscalisation.
Avant de signer, ne négociez pas seulement le prix. Négociez aussi l’accès aux documents, le délai d’étude, la condition suspensive de prêt et, si nécessaire, les éléments techniques révélés lors des visites. La qualité de cette préparation transforme un immeuble à vendre en investissement locatif maîtrisé.

- Cuisine Japandi : les 5 clés pour créer une atmosphère zen et fonctionnelle - 19 septembre 2026
- Acheter un immeuble : calculez le revenu réel avant de parler de rendement - 18 septembre 2026
- La location-vente permet d’habiter avant d’acheter, avec un prix et une redevance encadrés - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Cave humide : 3 systèmes de VMC pour stopper l’humidité, protéger votre bâti et assainir durablement
 Dossier de location avec garant : 5 pièces indispensables et les documents interdits
 Plafond autoportant M48 : portée maximale, risques de flèche et solutions de renforcement
 Ouverture maximale d’un mur porteur sans IPN : linteau, poutre masquée ou reprise de charge