La location-vente permet d’habiter avant d’acheter, avec un prix et une redevance encadrés
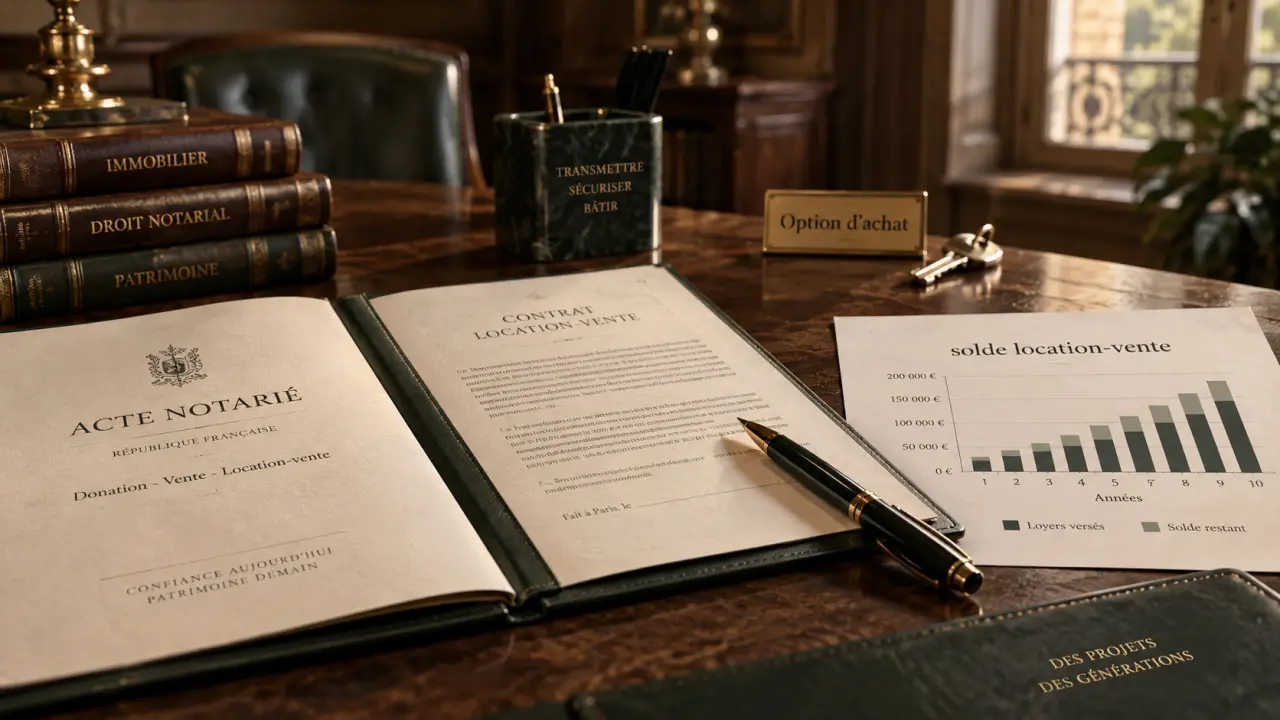
La location-vente immobilière permet d’occuper un logement avant de l’acheter, à un prix fixé dès le départ. Pendant une période définie, le futur acquéreur verse une redevance mensuelle : une partie rémunère l’occupation du bien, l’autre peut réduire le prix à payer s’il devient propriétaire. Ce dispositif laisse du temps pour épargner et préparer un crédit, mais chaque clause doit être vérifiée avant la signature.
Une occupation d’abord, un achat seulement si l’option est levée
On parle de location-vente, de location avec option d’achat, de leasing immobilier ou de location-accession. Ces expressions sont proches, mais elles ne désignent pas toujours le même cadre contractuel. La location-accession au sens juridique est notamment encadrée par la loi n° 84-595 du 12 juillet 1984. Les formules privées proposées par certains vendeurs ou intermédiaires doivent donc être examinées dans le détail.
Calculer le solde d’une location-vente
Estimez la part des redevances consacrée à l’occupation, la part acquisitive cumulée et le solde théorique restant à financer.
Résultats
Redevances totales = redevance mensuelle × durée
Part acquisitive cumulée = part acquisitive mensuelle × durée
Solde théorique = prix de vente − dépôt initial − part acquisitive cumulée
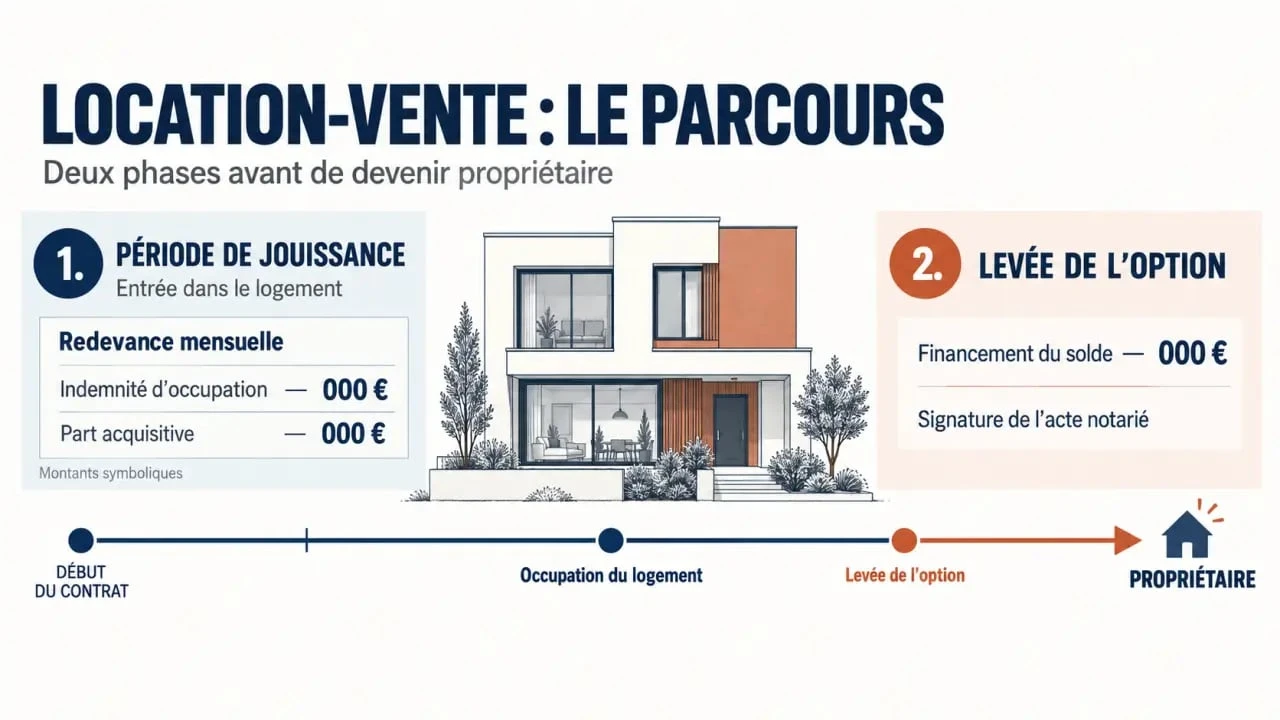
Le principe reste simple : le vendeur réserve le logement au locataire-accédant et lui en laisse la jouissance pendant la durée prévue au contrat. L’occupant n’est pas encore propriétaire. À l’échéance, ou parfois avant si le contrat le prévoit, il peut lever l’option d’achat et acquérir le bien au prix convenu. S’il renonce, le logement revient à la disposition du vendeur, selon les conditions de sortie prévues.
Cette solution peut intéresser les primo-accédants qui disposent d’un apport limité, les indépendants dont les revenus sont récents ou les ménages qui souhaitent différer leur demande de prêt. Elle ne remplace pas nécessairement un financement. Elle reporte surtout son obtention, le temps de renforcer l’épargne et le dossier bancaire.
Le déroulé concret d’une location-vente, de la signature à l’achat
Fixer le bien, le prix et la période de jouissance
Avant l’entrée dans les lieux, les parties définissent le logement concerné, son état, le prix de vente, la durée de la période de jouissance et les modalités de la future acquisition. Un contrat préliminaire ou de réservation peut précéder le contrat définitif. Dans une location-accession formalisée, l’acte notarié encadre les engagements et permet de vérifier les informations essentielles sur le bien.
Le prix fixé à l’avance est un point important. Il protège l’acquéreur potentiel contre une hausse du marché pendant la période d’occupation. En revanche, si les prix baissent, le prix contractuel ne s’ajuste pas automatiquement. La durée maximale de 4 ans est souvent citée pour la période de jouissance. La durée applicable dépend néanmoins du régime retenu et des stipulations signées.
Verser une redevance mensuelle pendant l’occupation
Une fois installé, le locataire-accédant verse la redevance prévue. Il doit entretenir le logement, souscrire une assurance habitation et respecter les obligations définies au contrat. Le vendeur conserve la propriété du bien jusqu’à la vente définitive. Il doit donc rester attentif aux garanties, aux charges de copropriété dont il demeure juridiquement redevable vis-à-vis du syndic, ainsi qu’aux travaux qui lui incombent.
La redevance ne doit pas être assimilée à un simple loyer ni à une mensualité de crédit. Son détail détermine ce qui est acquis, ce qui peut être restitué et ce qui reste dû en cas de départ. Cette répartition doit être expliquée avant toute signature.
Lever l’option et signer l’acte de vente
Lorsque le locataire-accédant choisit d’acheter, il informe le vendeur dans le délai contractuel. Il mobilise alors son épargne et, le plus souvent, un prêt immobilier classique ou un prêt réglementé adapté à sa situation, tel que le prêt social location-accession (PSLA) lorsqu’il est applicable. Le notaire calcule le solde du prix, recueille les fonds et organise la signature de l’acte de vente. Le transfert de propriété intervient à cette étape.
Comprendre la redevance : ce qui paie l’occupation et ce qui réduit le prix
La redevance mensuelle comprend généralement deux composantes distinctes :
- L’indemnité d’occupation, parfois appelée compensation de jouissance, correspond au droit d’habiter le logement. Elle rémunère le vendeur et n’est pas automatiquement déduite du prix de vente.
- La part acquisitive correspond à l’épargne constituée dans le cadre de l’opération. Lors de l’achat, elle réduit le solde restant à financer, selon les modalités prévues au contrat.
Voici un exemple de calcul. Pour un bien affiché à 215 000 euros, une redevance mensuelle de 1 000 euros peut inclure 200 euros de part acquisitive. Après 24 mois, 4 800 euros ont été constitués au titre de cette part. Si l’option est levée, le calcul de base du solde est donc le suivant : 215 000 euros moins 4 800 euros, avant la prise en compte des frais, d’un éventuel dépôt initial et des autres clauses applicables.
Le montant mensuel ne suffit pas à évaluer l’opération. Une redevance supportable, mais associée à une part acquisitive faible, peut laisser un solde important à financer au terme. À l’inverse, une part acquisitive élevée ne doit pas déséquilibrer le budget courant. Il est donc préférable de simuler le solde à financer dès la signature, et pas seulement de regarder la mensualité d’occupation.
Renoncer ou essuyer un refus de prêt : les conséquences à prévoir
L’option d’achat est facultative, mais renoncer n’est pas toujours sans coût. Le contrat doit préciser le préavis, les démarches de libération du logement, le sort de la part acquisitive et les indemnités éventuelles. Un préavis de 3 mois avant le terme est parfois prévu dans certaines formules, sans constituer une règle universelle.
Les indemnités diffèrent selon les contrats et les régimes. Des montants de 1 % ou 2 % du prix de vente peuvent être prévus en cas de renoncement ou de manquement de l’acheteur. Une indemnité de 3 % du prix du bien peut également être prévue si le vendeur annule. Ces pourcentages ne doivent jamais être supposés : ils doivent figurer explicitement dans l’acte et être vérifiés par un professionnel.
Le refus de financement mérite une attention particulière. Il faut identifier dès l’origine si l’obtention du prêt est une condition prévue, quels justificatifs bancaires seront demandés et dans quel délai. Sans clause protectrice adaptée, un refus de la banque ne produit pas forcément les mêmes effets qu’un abandon volontaire. Conservez les échanges, les simulations et les décisions de prêt. Ces documents pourront servir si la situation doit être discutée avec le vendeur ou le notaire.
Charges, contrat et choix du dispositif : les vérifications avant de s’engager
Ne laissez aucune responsabilité dans le flou
La taxe foncière, les charges de copropriété, l’entretien courant, les réparations et les grosses réparations ne se répartissent pas automatiquement de la même façon dans toutes les location-ventes. L’article 606 du Code civil est fréquemment cité pour les grosses réparations, mais la rédaction contractuelle reste déterminante. Le vendeur demeure notamment responsable de ses obligations envers le syndic, même si le contrat prévoit le remboursement de certaines charges par l’occupant.
| Point à vérifier | Question à poser avant signature |
|---|---|
| Prix de vente | Est-il fixe, révisable ou assorti de conditions particulières ? |
| Redevance | Quelle part relève de l’occupation et quelle part est acquisitive ? |
| Sortie sans achat | Quelles sommes sont restituées, conservées ou indemnisées ? |
| Travaux et charges | Qui paie l’entretien, les travaux importants, la taxe foncière et la copropriété ? |
| Financement | À quel moment faut-il déposer le dossier de prêt et quelles conditions le protègent ? |
Comparer avec une location classique ou un achat direct
Dans une location classique, le locataire peut partir selon les règles du bail, mais il ne réserve pas le bien et ses loyers ne constituent pas une part du prix d’achat. Dans un achat direct financé par crédit, l’acquéreur devient propriétaire immédiatement, avec les frais et les obligations correspondantes. La location-vente se situe entre ces deux solutions : elle permet d’occuper le logement et de préparer progressivement son acquisition, en contrepartie d’un engagement contractuel plus structurant.
Elle peut convenir si le prix du bien paraît réaliste, si le budget supporte la redevance et si la capacité de financement a de bonnes chances de s’améliorer à l’échéance. Faites relire le projet par un notaire et demandez une estimation du coût total, incluant les frais d’acte, l’assurance et le crédit. Un courtier ou un organisme compétent peut également évaluer le financement futur. La prudence porte surtout sur les chiffres et les clauses qui transforment le principe en engagement réel.

- La location-vente permet d’habiter avant d’acheter, avec un prix et une redevance encadrés - 17 septembre 2026
- Achat-revente immobilier : pourquoi la marge fond entre notaire, travaux et fiscalité - 16 septembre 2026
- Tableau diagnostic immobilier : comment anticiper vos obligations pour sécuriser votre vente - 15 septembre 2026
Articles qui pourraient vous intéresser :
 Bon de visite immobilier : 12 à 24 mois de validité et 4 points de vigilance pour éviter les litiges
 Sortir de l’indivision : délais et procédures pour débloquer votre situation
 Home staging chambre : désencombrer, éclairer et neutraliser sans gros travaux
 Transaction de propriétés viticoles : valorisation, SAFER et confidentialité à maîtriser