Plus-value immobilière sur la résidence principale : déménager avant la vente peut fragiliser l’exonération
Publié par : Apolline Duvivier-Rochefort — Rédactrice spécialisée en finance
La plus-value réalisée lors de la vente de votre résidence principale est normalement exonérée d’impôt sur le revenu et de prélèvements sociaux. Encore faut-il que le logement constitue réellement votre habitation habituelle et effective. Un déménagement avant la signature, une location temporaire ou un usage professionnel peuvent modifier le traitement fiscal. Voici les vérifications à effectuer avant de vendre.
L’exonération dépend de votre occupation réelle, pas d’une simple adresse
La plus-value immobilière correspond, dans son principe, à la différence entre le prix de vente et le prix d’acquisition, après les ajustements fiscaux applicables. Si cette différence est négative, il s’agit d’une moins-value. Le montant encaissé à la vente ne constitue donc pas, à lui seul, une plus-value.
L’article 150 U, II-1° du Code général des impôts prévoit l’exonération de la résidence principale du vendeur au jour de la cession. Cette exonération est totale : aucun impôt sur le revenu ni prélèvement social n’est dû sur la plus-value éligible, quel que soit son montant.
Il n’existe aucune durée minimale générale de détention ou d’occupation. En revanche, une installation brève et artificielle, uniquement destinée à obtenir l’exonération, ne suffit pas. L’administration examine la réalité de l’habitation : lieu de vie quotidien, habitudes familiales, consommations et cohérence des adresses déclarées.
| Situation du logement | Conséquence de principe |
|---|---|
| Habitation habituelle et effective | Exonération au titre de la résidence principale |
| Résidence secondaire | Plus-value imposable, sauf autre exonération |
| Bien donné en location | Pas d’exonération au titre de la résidence principale du propriétaire |
| Logement vacant après un déménagement | Exonération encore possible sous conditions |
Une adresse figurant sur la déclaration de revenus constitue un indice, mais elle ne transforme pas un logement occasionnel en résidence principale.
Après un déménagement, la chronologie de la vente devient décisive
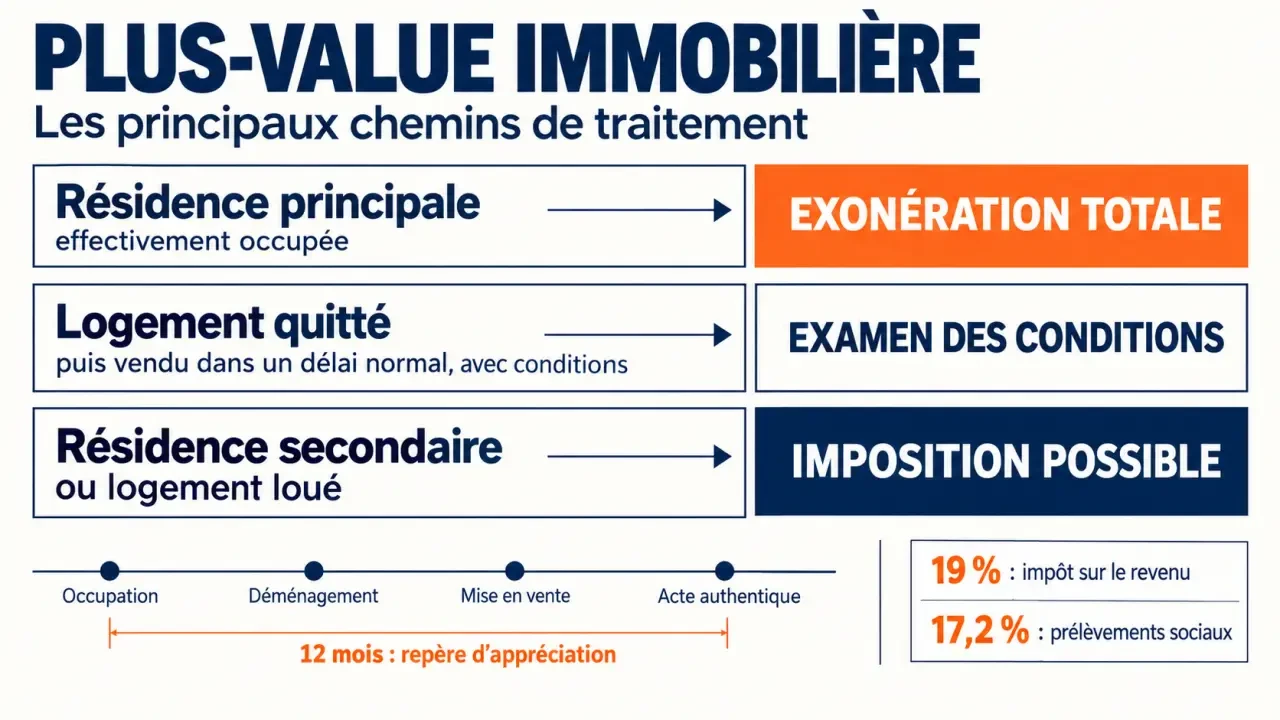
Vous pouvez acheter un nouveau logement et quitter l’ancien avant sa vente sans perdre automatiquement l’exonération. L’administration admet cette situation lorsque le bien a été occupé jusqu’à sa mise en vente et que la cession intervient dans un délai normal.
Douze mois constituent un repère, pas une garantie légale
Dans un marché normal, un délai de 12 mois constitue généralement un repère d’appréciation. Ce n’est ni un délai légal automatique, ni une frontière entraînant systématiquement une taxation. Les caractéristiques du bien, le marché local, le prix demandé et les démarches de commercialisation comptent. Un délai plus long doit pouvoir être expliqué par des éléments précis.
Conservez les mandats d’agence, annonces, comptes rendus de visites, offres et éventuelles baisses de prix. Une mise en vente effective suppose des démarches sérieuses et un prix cohérent avec le marché. Le compromis matérialise l’avancement de la transaction, mais ne remplace pas l’acte authentique pour apprécier la cession.
Louer ou prêter le logement peut remettre en cause la tolérance
Pour préserver ce régime après votre départ, le logement ne doit pas être loué ni mis gratuitement à disposition d’un proche ou d’un tiers. Une location « en attendant l’acquéreur » peut donc coûter davantage que les loyers perçus si elle fait perdre l’exonération.
Une mutation professionnelle explique un départ, mais ne dispense pas des autres conditions. Après un sinistre rendant le logement inhabitable, faites examiner les circonstances par le notaire : l’impossibilité d’occuper les lieux doit être documentée, sans présumer que l’exonération sera automatiquement conservée.
Un dossier de preuves cohérent protège mieux qu’une attestation isolée
La résidence principale peut être démontrée par différents moyens. L’objectif n’est pas d’accumuler des documents identiques, mais de réunir des indices concordants couvrant la période d’occupation et, le cas échéant, celle de commercialisation.
- Occupation quotidienne : factures d’eau, d’électricité et de gaz avec consommations compatibles avec une habitation réelle.
- Adresse administrative : déclarations fiscales, courriers bancaires, assurance habitation et abonnements.
- Vie familiale : documents de scolarité des enfants ou autres justificatifs pertinents du centre de vie.
- Départ et vente : justificatif de déménagement, mandat, annonces datées, visites et échanges avec les acquéreurs.
Considérez ce dossier comme un creuset : sa solidité vient de la convergence des éléments, pas de leur quantité. Une assurance « résidence principale » contredite par des consommations presque nulles reste fragile. À l’inverse, des factures régulières, des livraisons et des démarches administratives réparties dans le temps dessinent une continuité d’occupation. Classez donc vos preuves chronologiquement et expliquez les anomalies, par exemple une longue hospitalisation.
Transmettez ces pièces au notaire avant le compromis si votre situation présente une difficulté. Son intervention permet d’identifier le régime applicable et de préparer les formalités, mais elle n’empêche pas un contrôle fiscal ultérieur. Une exonération injustifiée peut conduire à un rappel d’impôt, assorti d’intérêts et, selon les circonstances, de pénalités.
Dépendances, séparation et détention particulière : vérifier le périmètre exonéré
Garage et bureau ne suivent pas toujours le même traitement
Les dépendances immédiates et nécessaires, comme une cave ou un garage répondant à cette qualification, peuvent bénéficier de l’exonération lorsqu’elles sont cédées simultanément avec le logement. Un terrain détaché pour être vendu séparément ne suit pas automatiquement ce régime. En cas de vente en plusieurs lots, faites valider le calendrier et la qualification de chacun.
Pour un bien à usage mixte, la partie exclusivement affectée à une activité professionnelle peut être exclue de l’exonération. Un simple coin de télétravail ne se confond toutefois pas nécessairement avec un cabinet professionnel distinct. Une ventilation du prix et de la plus-value peut être nécessaire.
La situation de chaque vendeur doit être examinée
En cas de séparation ou de divorce, l’exonération peut rester accessible au conjoint ayant quitté le logement lorsque l’autre continue à l’occuper jusqu’à sa mise en vente, sous réserve des conditions applicables. L’entrée en Ehpad ou dans un établissement pour personnes handicapées relève aussi de dispositions particulières, notamment de délai, de ressources et d’absence d’occupation du bien.
Avec une SCI à l’impôt sur le revenu, l’exonération peut concerner la quote-part de l’associé occupant gratuitement le logement comme résidence principale. Une SCI à l’impôt sur les sociétés relève d’un autre régime. En présence d’usufruit et de nue-propriété, l’occupation de l’usufruitier ne rend pas automatiquement exonérée la plus-value du nu-propriétaire.
Si l’exonération ne s’applique pas, anticiper le calcul et les alternatives
Le calcul fiscal repose sur un prix de cession corrigé de certains frais et un prix d’acquisition majoré des frais et travaux admissibles. Pour une acquisition à titre onéreux, les frais peuvent notamment être retenus au forfait de 7,5 %. Pour un immeuble bâti détenu depuis plus de 5 ans, un forfait travaux de 15 % peut s’appliquer sous les conditions prévues.
La plus-value imposable supporte en principe 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % avant éventuelle surtaxe. Les abattements diffèrent selon le prélèvement : l’exonération liée à la détention est acquise après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux.
Un autre dispositif, prévu à l’article 150 U, II-1 bis, peut exonérer la première cession éligible d’un logement autre que la résidence principale. Il suppose notamment de ne pas avoir été propriétaire de sa résidence principale durant les 4 années précédentes et de remployer le prix dans les 2 ans pour acquérir ou construire sa résidence principale. L’exonération est proportionnelle au montant remployé.
Avant de signer, demandez donc au notaire de vérifier l’ensemble des exonérations possibles et, si nécessaire, de chiffrer l’impôt. Cette vérification permet de connaître le produit net réellement disponible pour votre prochain achat.
- Plus-value immobilière sur la résidence principale : déménager avant la vente peut fragiliser l’exonération - 1 novembre 2026
- Vendre ou louer son bien : sous 3 % de rendement brut, la vente l’emporte souvent - 31 octobre 2026
- Construction en zone classée : les 500 mètres ne sont pas une règle automatique, et d’autres pièges à connaître - 30 octobre 2026
Articles qui pourraient vous intéresser :
 2 euros jo 2024 : valeur, tirages, erreurs et pièces rares
 Part sociale du crédit agricole : fonctionnement, avantages et risques
 Contrat de capitalisation après 70 ans : comment en tirer le meilleur parti
 Déblocage des fonds en succession bancaire : délais réels, pièces à fournir et blocages à éviter