Réforme de la plus-value immobilière 2026 : ne confondez pas vote du Sénat et impôt à payer
Publié par : Apolline Duvivier-Rochefort — Rédactrice spécialisée en finance
Un vote parlementaire ne suffit pas à modifier l’impôt sur votre vente. Pour comprendre la réforme de la plus-value immobilière en 2026, il faut distinguer les mesures proposées du régime effectivement applicable à la date de l’acte authentique. L’exonération de la résidence principale reste le premier point à examiner ; pour les autres biens, le calcul dépend notamment des frais, des travaux et de la durée de détention.
Réforme annoncée et loi applicable : deux choses différentes
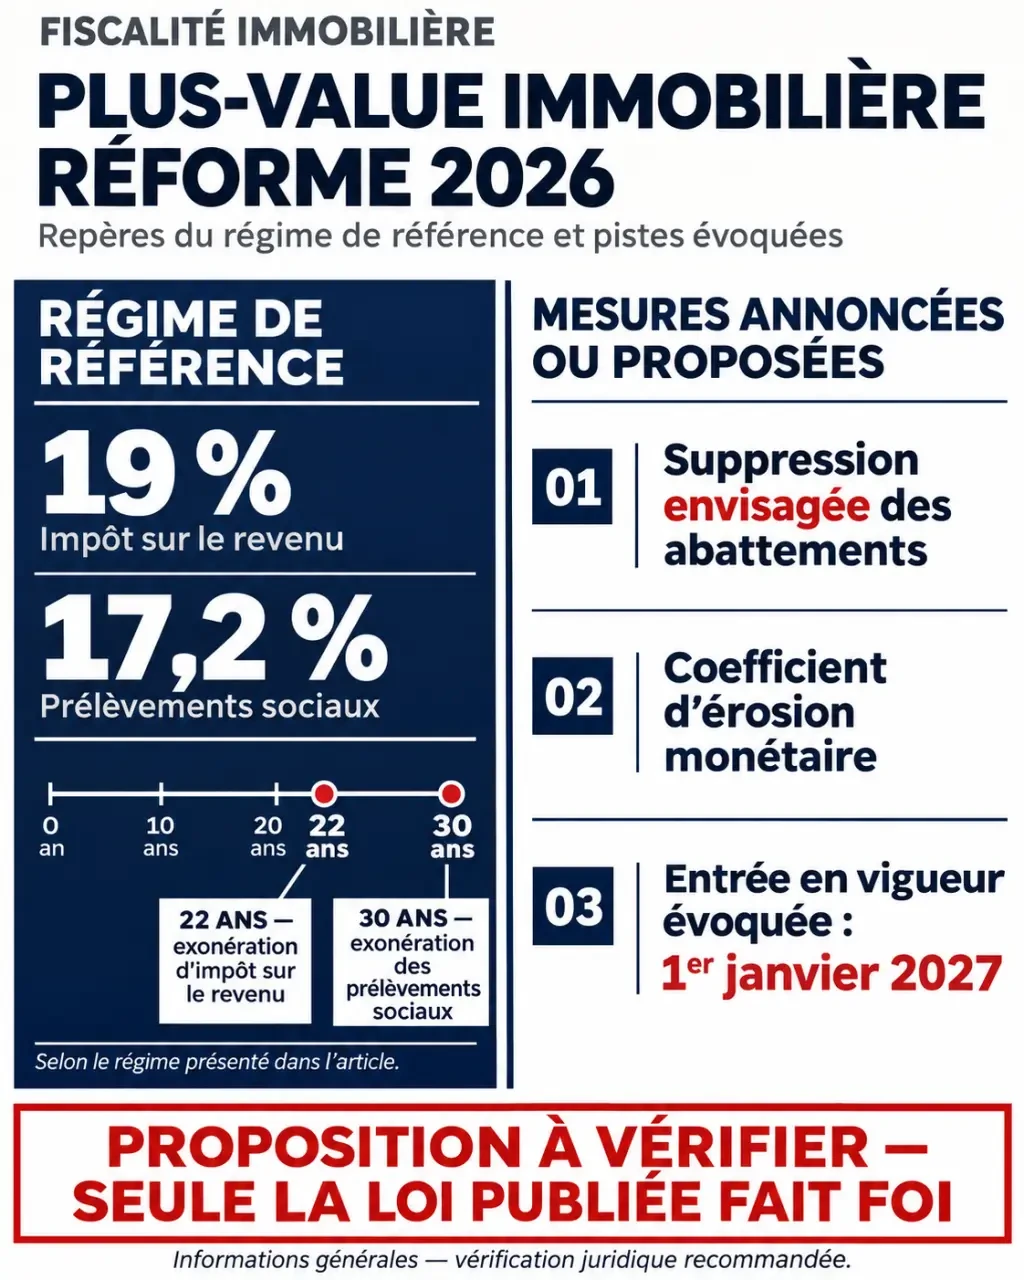
La refonte présentée par PAP à propos du texte sénatorial prévoit une suppression des abattements pour durée de détention, remplacés par un coefficient d’érosion monétaire. L’objectif serait de tenir compte de l’inflation dans le prix d’acquisition plutôt que d’alléger progressivement l’impôt selon les années de propriété.
Mais une mesure adoptée au Sénat peut être modifiée ou supprimée pendant la navette parlementaire. Un amendement à l’Assemblée nationale, notamment celui évoquant une exonération après 17 ans, ne constitue pas davantage une règle applicable à lui seul. La version promulguée et ses dispositions d’entrée en vigueur sont déterminantes.
| Point examiné | Régime de référence des particuliers | Proposition sénatoriale présentée par PAP |
|---|---|---|
| Durée de détention | Abattements, puis exonération à 22 et 30 ans | Suppression des abattements et correction liée à l’inflation |
| Taux | 19 % d’impôt et 17,2 % de prélèvements sociaux | 9 % d’impôt et 6 % de prélèvements sociaux |
| Revente dans les deux ans | Règles ordinaires, sauf régime particulier | Taxation spécifique évoquée autour de 30 % |
| Calendrier | Règles à vérifier pour la date de cession | Entrée en vigueur envisagée au 1er janvier 2027 |
Ces propositions ne permettent donc pas, à elles seules, d’affirmer qu’un nouveau taux s’applique en 2026. Avant de signer, faites confirmer par le notaire la rédaction du Code général des impôts en vigueur et les éventuelles mesures transitoires. Une date annoncée pour 2027 n’est pas une garantie d’application.
Les taux et abattements à comprendre avant toute simulation
Dans le régime de référence des plus-values immobilières des particuliers, l’impôt sur le revenu est de 19 % et les prélèvements sociaux de 17,2 %, soit 36,2 % avant abattements et surtaxe éventuelle. Ce total ne s’applique pas nécessairement à toute la plus-value brute : les deux prélèvements ont des assiettes distinctes après abattement.
| Années de détention révolues | Abattement annuel pour l’impôt | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | Aucun | Aucun |
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % |
L’exonération est donc totale après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux. On compte les années révolues, et non simplement la différence entre deux années civiles : quelques jours autour de la date anniversaire peuvent modifier le résultat.
Une surtaxe de 2 % à 6 %, avec mécanismes de lissage, peut s’ajouter lorsque la plus-value nette imposable à l’impôt sur le revenu dépasse 50 000 €. Elle ne concerne pas indistinctement toutes les ventes : les terrains à bâtir en sont notamment exclus. En présence de plusieurs vendeurs, son seuil doit être apprécié selon les règles propres aux cédants et à la détention.
Du prix de vente à la plus-value réellement taxable
Corriger les deux prix avant d’appliquer les abattements
La formule est simple : plus-value brute = prix de cession corrigé − prix d’acquisition majoré. Le prix de vente peut être diminué de certains frais supportés et justifiés par le vendeur, notamment des frais d’agence lorsqu’ils lui incombent ou des diagnostics obligatoires admissibles.
Pour un achat à titre onéreux, les frais d’acquisition peuvent être retenus pour leur montant réel ou selon un forfait de 7,5 % du prix d’achat. Les travaux admissibles peuvent majorer ce prix sur factures d’entreprises, sous conditions, ou selon un forfait de 15 % pour un immeuble bâti détenu depuis plus de cinq ans.
Au réel, les dépenses d’entretien courant, votre propre travail et les matériaux posés vous-même ne sont pas assimilables à des travaux d’entreprise éligibles. Les dépenses déjà prises en compte fiscalement doivent également être examinées pour éviter une double déduction. Le forfait travaux obéit à ses propres conditions : comparez les deux méthodes avec le notaire.
Un exemple avec 16 années révolues de détention
Pour un achat de 350 000 €, le forfait d’acquisition représente 26 250 € et le forfait travaux 52 500 €, soit un prix majoré de 428 750 €. Une vente à 600 000 €, diminuée de 8 000 € de frais admissibles, donne un prix corrigé de 592 000 €. La plus-value brute atteint donc 163 250 €.
Avec 16 années révolues, l’abattement est de 66 % pour l’impôt et de 18,15 % pour les prélèvements sociaux. Les bases deviennent respectivement 55 505 € et 133 620,125 €, soit environ 10 546 € d’impôt et 22 983 € de prélèvements sociaux, avant surtaxe et arrondis déclaratifs. Cette simulation suppose un bien relevant du régime ordinaire, sans exonération ni correction particulière.
Le type de bien peut changer entièrement le résultat
La résidence principale habituelle et effective bénéficie en principe d’une exonération totale. Une occupation de façade avant la vente ne suffit pas. Après un déménagement, l’exonération peut subsister si les conditions sont réunies, notamment une mise en vente réelle, un délai normal de cession et l’absence de location intermédiaire. Le délai souvent évoqué d’un an n’est pas une garantie automatique.
Résidence secondaire et location nue relèvent généralement du calcul avec abattements. D’autres exonérations existent : cession d’un montant inférieur ou égal à 15 000 €, situations de retraités ou de personnes invalides sous conditions, ou première cession d’un logement autre que la résidence principale. Pour cette dernière, il faut notamment ne pas avoir été propriétaire de sa résidence principale pendant les quatre années précédentes et réemployer le prix dans les 24 mois, selon les conditions légales.
- LMNP : les amortissements déduits peuvent devoir être réintégrés dans le calcul, sous réserve des exceptions légales.
- SCI à l’IR : le régime des particuliers s’applique généralement aux associés personnes physiques concernés.
- SCI à l’IS : la plus-value suit un régime différent, fondé notamment sur la valeur nette comptable ; les exonérations de durée des particuliers ne se transposent pas.
- Terrain, succession, donation ou non-résident : les règles de valeur d’acquisition, d’exonération et de prélèvements nécessitent un calcul adapté.
Vendre en 2026 ou attendre : comparer le net, pas seulement l’impôt
Demandez deux simulations : une vente à la date envisagée et une vente après le prochain anniversaire de détention. Comparez l’économie fiscale avec la taxe foncière, les charges, les intérêts, les travaux et une éventuelle variation du prix. Attendre une réforme hypothétique n’est pas une stratégie chiffrée.
Prenez aussi le pouls de votre trésorerie : combien coûte chaque mois d’attente et combien de temps pouvez-vous conserver le bien sans fragiliser votre prochain achat ? Une baisse d’impôt peut masquer une perte de liquidité. Le bon indicateur est le montant réellement disponible après impôt, frais de portage et remboursement du crédit.
Transmettez au notaire l’acte d’acquisition, les factures, les frais de vente, les justificatifs d’occupation et, pour une location meublée, les éléments d’amortissement. Il calcule, prélève et reverse généralement l’impôt lors de la vente. Une mention dans votre déclaration annuelle de revenus peut rester nécessaire : faites préciser cette obligation et demandez un décompte fiscal écrit avant l’acte définitif.
- Réforme de la plus-value immobilière 2026 : ne confondez pas vote du Sénat et impôt à payer - 3 novembre 2026
- Droit de préemption du locataire : une vente occupée ne donne pas toujours priorité - 2 novembre 2026
- Plus-value immobilière sur la résidence principale : déménager avant la vente peut fragiliser l’exonération - 1 novembre 2026
Articles qui pourraient vous intéresser :
 Ne jamais vendre ses actions : bonne ou mauvaise stratégie de long terme ?
 Maisons Pierre en difficulté : 3 réflexes pour sécuriser votre chantier et vos économies
 Tontine Le Conservateur : 3 risques majeurs et la réalité du blocage des fonds
 Château du Puy du Fou : de la ruine oubliée au modèle de valorisation patrimoniale