SCI pour acheter une maison : organiser la transmission sans piéger sa résidence principale
Publié par : Apolline Duvivier-Rochefort — Rédactrice spécialisée en immobilier
Créer une SCI pour acheter une maison permet d’organiser la propriété à plusieurs et de préparer sa transmission. Vous pouvez y habiter, mais la SCI n’est ni une économie d’impôt automatique ni une protection contre les dettes. Pour une résidence principale sans objectif patrimonial particulier, l’achat direct reste souvent plus simple. Le choix dépend surtout des personnes qui achètent, des règles de gestion souhaitées et du devenir du bien.
Habiter la maison : ce que la SCI change réellement
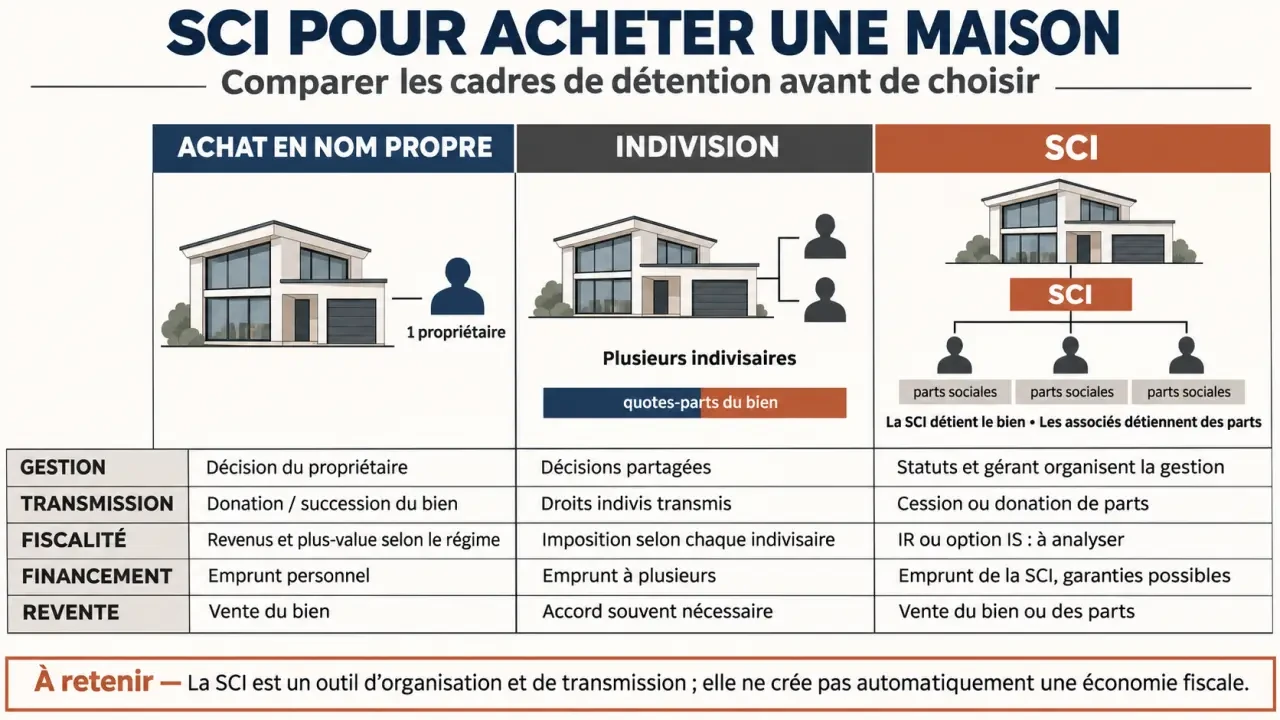
Une société civile immobilière est une personne morale distincte de ses associés. Elle nécessite au moins deux associés : la société possède la maison, tandis que chacun détient des parts sociales correspondant à ses apports. Une SCI familiale désigne simplement une SCI constituée entre membres d’une famille, sans régime fiscal privilégié par principe.
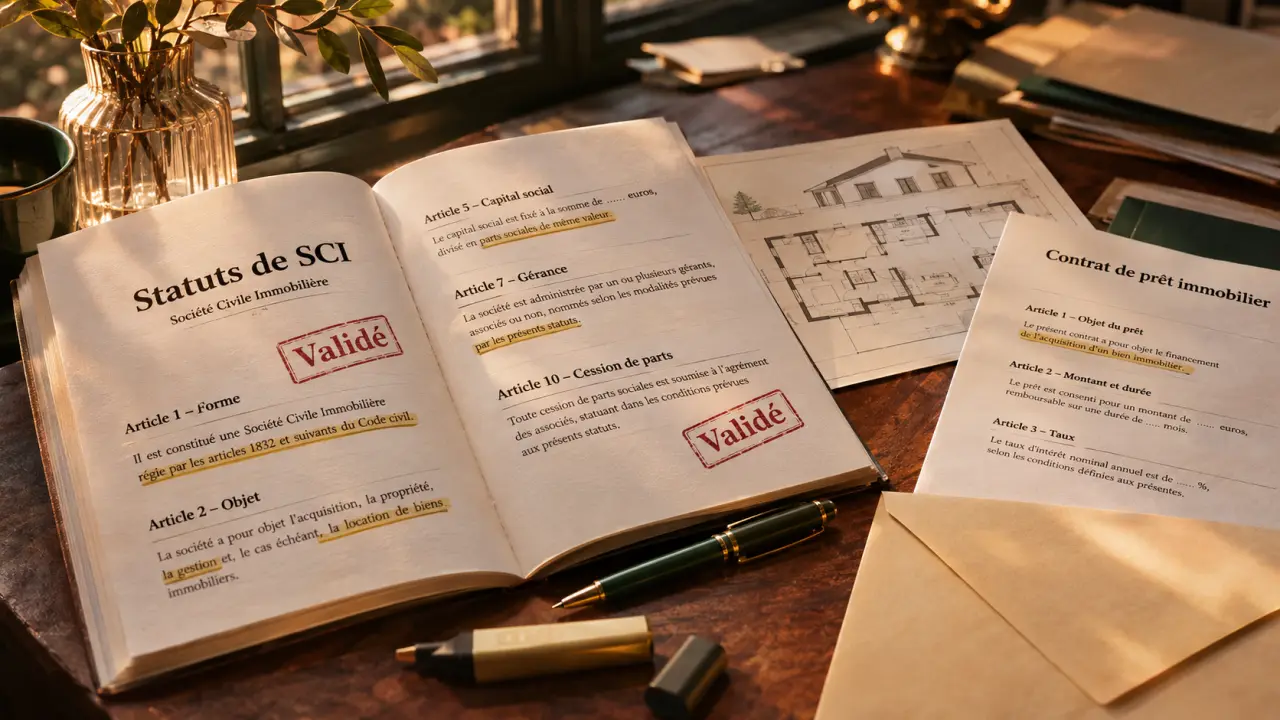
Les statuts organisent les décisions et les pouvoirs du gérant, chargé de la gestion courante. Ils doivent permettre l’usage prévu du logement. Si un associé y habite gratuitement, mieux vaut formaliser cette mise à disposition : bénéficiaires, charges supportées, entretien et conditions de fin d’occupation.
| Mode d’achat | Atout principal | Point de vigilance |
|---|---|---|
| Achat direct seul | Simplicité de détention et de décision | Transmission à organiser séparément |
| Achat direct à plusieurs en indivision | Pas de société à constituer | Décisions encadrées et risque de demande de partage |
| Achat par une SCI | Gestion statutaire et transmission de parts | Formalités, coûts et responsabilité des associés |
La SCI peut limiter certains blocages de l’indivision, mais elle ne supprime pas les conflits. Pour un couple marié, il faut d’abord examiner le régime matrimonial. Pour des partenaires pacsés ou des concubins, la détention de parts ne crée pas, à elle seule, des droits successoraux protecteurs.
Prévoir la séparation, le décès et la transmission avant l’achat
Des statuts utiles quand les intérêts divergent
La répartition des parts peut être inégale si les apports le sont. Il faut toutefois distinguer le capital des sommes avancées en compte courant d’associé : ces dernières constituent une créance sur la société, pas des parts supplémentaires. Un remboursement de prêt supporté davantage par une personne ne modifie donc pas automatiquement la propriété.
Les statuts doivent préciser les majorités nécessaires pour vendre, emprunter ou engager des travaux importants. Une clause d’agrément encadre l’entrée d’un nouvel associé. Prévoyez aussi les conditions de retrait, la méthode de valorisation des parts et le traitement d’un désaccord persistant.
Pensez aux statuts comme à un filet de sécurité : ils doivent fonctionner lorsqu’un associé cesse de payer ou souhaite partir, pas seulement lorsque chacun s’entend. Testez un scénario concret : qui avance les mensualités, pendant combien de temps, et comment récupère-t-il son argent ? Cette vérification révèle les besoins de trésorerie et les clauses manquantes avant qu’un incident familial devienne une urgence bancaire.
Transmettre des parts sans promettre une protection automatique
Les parts peuvent être données progressivement, éventuellement en nue-propriété avec conservation de l’usufruit. L’abattement applicable aux donations d’un parent à un enfant est de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, en tenant compte des donations antérieures. Cet avantage n’est pas réservé aux SCI.
Au décès, les parts du défunt entrent dans sa succession selon les règles applicables. Les clauses statutaires, un testament et, selon la situation, d’autres dispositions doivent être coordonnés chez le notaire. Donner au survivant la gérance ne lui garantit ni la propriété des parts ni le droit de rester dans la maison.
Comparer l’IR et l’IS jusqu’à la revente
À l’IR, distinguer location et occupation gratuite
Le régime habituel d’une SCI exerçant une activité civile est l’impôt sur le revenu. En location nue, chaque associé est imposé sur sa quote-part du résultat, même si l’argent reste dans la société. Certaines charges et certains déficits fonciers sont déductibles sous conditions.
Lorsque la maison est mise gratuitement à disposition des associés, les charges afférentes à cette occupation ne sont en principe pas déductibles des revenus fonciers. À la vente, l’exonération de plus-value pour résidence principale peut s’appliquer à la quote-part de l’associé occupant, sous conditions. Elle ne couvre pas automatiquement toutes les parts.
À l’IS, ne pas s’arrêter à l’amortissement
L’option pour l’impôt sur les sociétés permet notamment d’amortir la construction, hors terrain. Le Crédit Agricole présente un taux réduit de 15 % jusqu’à 42 500 € de bénéfices, applicable sous conditions, puis un taux normal de 25 %. L’imposition éventuelle des distributions aux associés s’ajoute à celle de la société.
À la revente, le résultat taxable dépend de la valeur nette comptable, diminuée par les amortissements. Une économie annuelle peut donc s’accompagner d’une fiscalité de sortie plus lourde, sans l’exonération personnelle de résidence principale. Pour une maison occupée gratuitement, l’IS appelle une vigilance particulière et une simulation professionnelle.
Enfin, la SCI ne fait pas disparaître l’impôt sur la fortune immobilière : les parts sont imposables pour leur fraction immobilière taxable. L’abattement de 30 % prévu pour la résidence principale détenue directement ne s’applique en principe pas aux parts d’une SCI de gestion ordinaire, même si elle possède votre logement.
Financer l’opération et mesurer les engagements personnels
La SCI peut emprunter pour acheter la maison. La banque examine les ressources, les dettes et l’apport des associés, ainsi que les loyers éventuels. Elle peut demander une garantie sur le bien et une caution personnelle. Créer une société n’augmente donc pas mécaniquement la capacité d’emprunt.
Les associés répondent indéfiniment des dettes sociales, proportionnellement à leur participation au capital, après poursuite préalable et vaine de la société. Cette responsabilité n’est pas automatiquement solidaire ; une caution bancaire peut néanmoins créer un engagement distinct, potentiellement plus étendu.
Une séparation ou une cession de parts ne libère pas automatiquement une caution. Il faut obtenir l’accord exprès de la banque. De même, vendre la maison et céder ses parts sont deux opérations différentes : dans le premier cas, le prix appartient à la SCI, qui règle notamment son emprunt ; dans le second, l’acquéreur entre dans une société avec son historique et ses engagements.
Créer la SCI et budgéter sa gestion dans le temps
Constituer la société avant l’acquisition permet de faire acheter directement la maison par celle-ci. Apporter ultérieurement un bien déjà détenu exige un acte notarié et peut entraîner des droits, une imposition de plus-value ou une renégociation du financement : ce n’est pas un simple changement de nom.
- Définir le projet : occupants, apports, parts, financement et objectifs successoraux.
- Rédiger les statuts : objet social, gérant, votes, occupation, cessions et décès.
- Constituer le dossier : organiser les apports et leur versement, publier l’annonce légale, déclarer les bénéficiaires effectifs et demander l’immatriculation via le guichet unique.
- Finaliser l’achat : obtenir le prêt et faire signer l’acte notarié par le gérant dans les limites de ses pouvoirs.
Consultants Immobilier évoque environ 1 500 € de frais de création : ce repère n’est pas un tarif universel. Demandez un devis distinguant accompagnement, annonce légale et immatriculation, puis ajoutez les frais d’acquisition et de garantie bancaire.
Il faut ensuite tenir les comptes adaptés au régime fiscal, effectuer les déclarations requises et organiser une reddition annuelle de gestion, généralement lors d’une assemblée. La comptabilité est plus exigeante à l’IS. Avant de signer, faites comparer par le notaire le coût global de la SCI avec celui d’un achat direct : la structure doit résoudre un besoin familial précis, pas seulement sembler avantageuse sur le papier.
- SCI pour acheter une maison : organiser la transmission sans piéger sa résidence principale - 4 novembre 2026
- Réforme de la plus-value immobilière 2026 : ne confondez pas vote du Sénat et impôt à payer - 3 novembre 2026
- Droit de préemption du locataire : une vente occupée ne donne pas toujours priorité - 2 novembre 2026
Articles qui pourraient vous intéresser :
 Inscription à l’ordre du jour d’une cal : mode d’emploi clair pour les élus et agents
 Largeur de couloir : 90 cm minimum, 1,20 m pour le confort et les pièges à éviter
 Décennale peintre : ravalement, imperméabilisation, isolation, quand l’obligation s’applique ?
 Maison 1900 : cachet Belle Époque ou rénovation à risque ?